
Wie Lange Bin Ich Noch Krankenversichert Nach Kündigung

Jeder kennt das mulmige Gefühl: Die Kündigung des Jobs ist da, und plötzlich fragt man sich: „Wie lange bin ich noch krankenversichert?“ Dieses Thema beschäftigt viele Menschen, denn niemand möchte ohne Schutz dastehen. Die gute Nachricht ist: Das deutsche System gibt dir eine sichere Übergangszeit, die du nur richtig nutzen musst.
Der Zweck dieser Nachversicherung ist simpel: Sie verhindert eine gefährliche Lücke im Krankenschutz. Stell dir vor, du wirst krank – ohne Versicherung wären die Kosten existenzbedrohend. Genau deshalb sorgt der Gesetzgeber dafür, dass du nach der Kündigung nicht sofort auf der Straße stehst.
Die wichtigste Regel: Bei einer gesetzlichen Krankenkasse bleibst du einen Monat nach dem Ende des Arbeitsverhältnisses versichert. Dieser Monat heißt „Nachgehender Leistungsanspruch“. Er gilt automatisch, ohne dass du etwas beantragen musst – du zahlst aber auch keine Beiträge in dieser Zeit.
Ein klassisches Beispiel: Du kündigst zum 31. März. Dann bist du noch den ganzen April über krankenversichert. In dieser Zeit kannst du zum Arzt gehen, Medikamente holen oder dich operieren lassen – alles normal abgesichert.
Doch Vorsicht: Nach diesem einen Monat endet der Schutz. Du musst dann aktiv werden, sonst droht die Beitragsschuld. Die häufigste Lösung: Du meldest dich arbeitslos und bekommst Arbeitslosengeld – dann zahlt die Agentur für Arbeit deine Krankenversicherung.
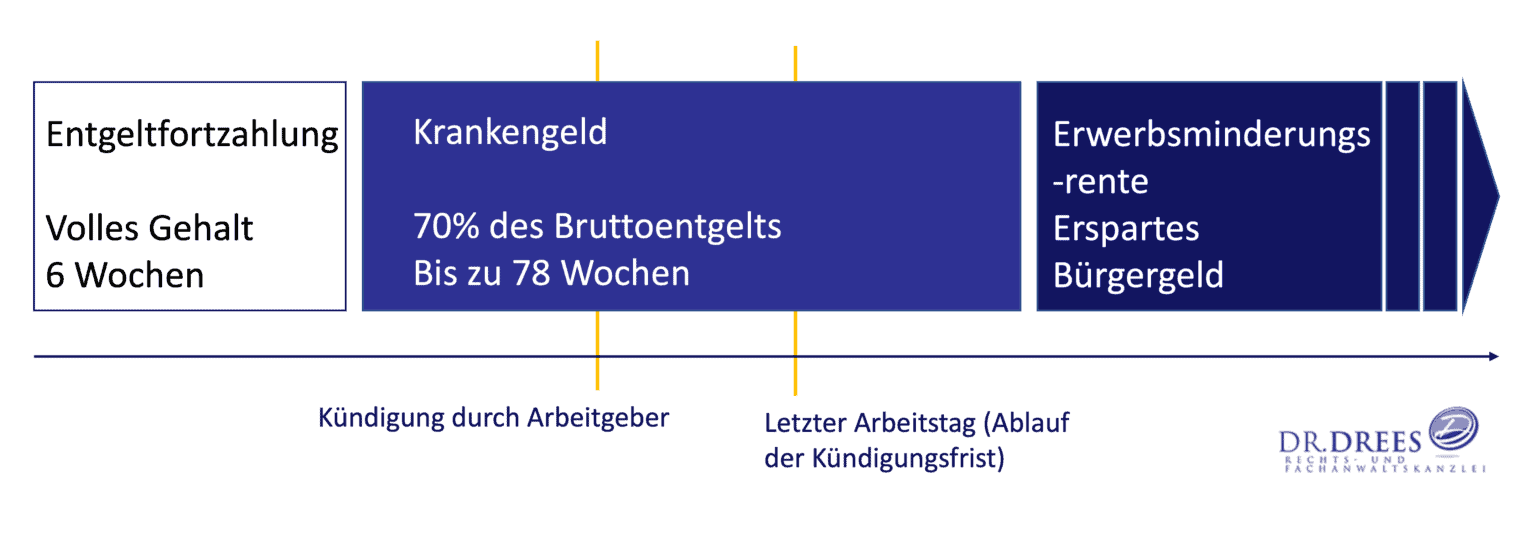
Praktische Tipps für den Alltag: Setze dich sofort nach der Kündigung mit deiner Krankenkasse in Verbindung. Frage konkret: „Bis wann bin ich genau geschützt?“ Notiere dir das Datum fett im Kalender – verlasse dich nicht auf Erinnerungen.
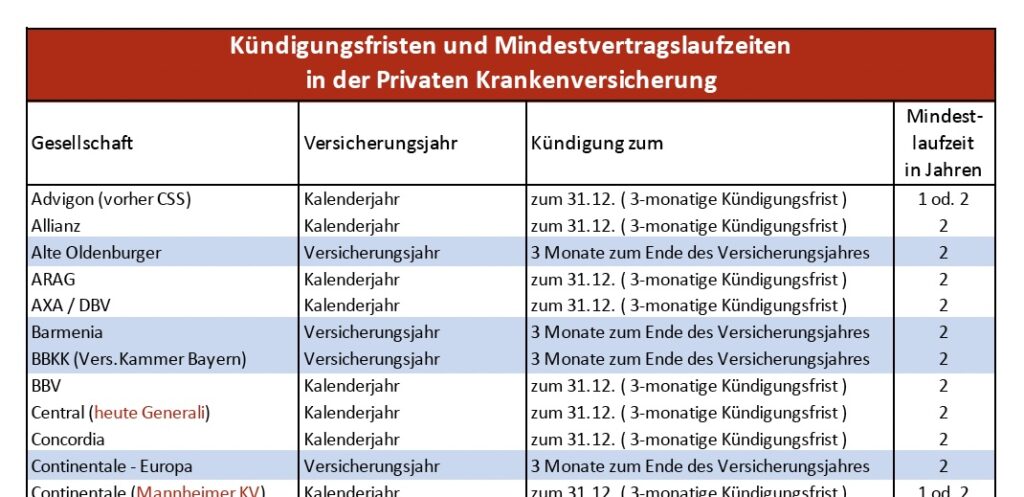
Ein weiterer häufiger Fall: Du hast eine private Krankenversicherung. Hier gelten andere Regeln – die Nachversicherung dauert meist nur einige Wochen. Lies sofort deinen Vertrag oder rufe deinen Versicherer an, sonst stehst du ohne Schutz da.
Wenn du keinen neuen Job findest, hast du eine Frist von drei Monaten, um dich freiwillig gesetzlich zu versichern. Verpasst du diese Frist, kostet es dich deutlich mehr Geld oder du bekommst nur einen Basistarif. Handle also schnell.
Denk auch an die Familie: Wenn du Familienversichert warst (z. B. über deinen Ehepartner), endet dieser Schutz mit der Kündigung. Dein Partner muss dann bei seiner Kasse klären, ob du vorübergehend mitversichert bleiben kannst – oft nicht.

Ein lebensrettender Trick: Melde dich unverzüglich beim Jobcenter, auch wenn du noch nicht weißt, ob du Anspruch auf Bürgergeld hast. Die einfache Meldung sichert deinen Versicherungsschutz für die Übergangszeit – selbst wenn der Bescheid erst später kommt.
Vergiss nicht: Auch wenn du selbstständig wirst oder eine Auszeit nimmst, musst du dich rechtzeitig selbst versichern. Die Nachversicherung nach Kündigung gilt nur für die erste Zeit – danach bist du für dich verantwortlich.
Abschließend: Panik ist unnötig, aber Planung ist alles. Schreib dir die Fristen auf, telefoniere mit deiner Kasse und dem Arbeitsamt. Mit diesen zwei, drei Telefonaten hältst du deine Gesundheit und Geldbörse sicher.