
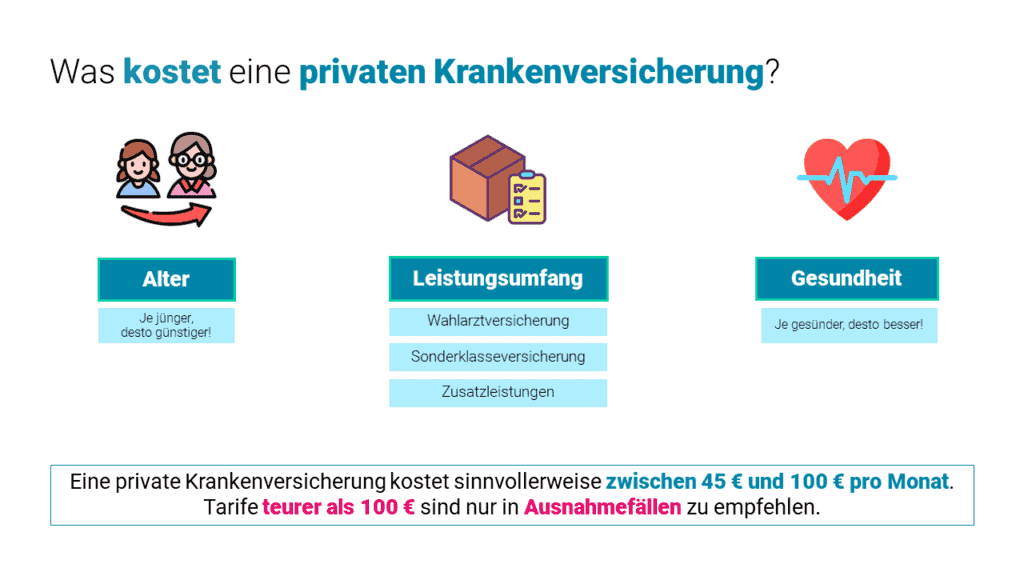
Was Kostet Eine Private Krankenversicherung

Stell dir vor, du sitzt beim Italiener um die Ecke, die Pizza Diavolo dampft vor dir, und plötzlich rutscht dir die Gabel aus der Hand – klirr, direkt auf den Fliesenboden. Du bückst dich, hebst sie auf, und denkst: „Na ja, Gabel war aus Metall, kann man abwaschen.“ Wenn es aber um deine Gesundheit geht, ist das so, als würdest du die Gabel fallen lassen und dabei versehentlich den ganzen Teller mit der Hausratversicherung der Pizzeria zerdeppern. Genau so fühlt sich die Frage an: „Was kostet eine private Krankenversicherung (PKV)?“ Eine Frage, die so viele Nullen haben kann, dass man am liebsten die Serviette über den Kopf legt und heimlich die GKV-Rabattkarte zückt.
Lass uns das mal nüchtern betrachten, aber mit einem Augenzwinkern. Die Kosten einer PKV sind so individuell wie deine Bestellung beim Lieferservice: Der eine nimmt immer die Salami-Spezial (günstige Tarife für Gesunde), die andere bestellt die Vier-Jahreszeiten-Pizza mit extra Käse (Premium-Tarife für die goldene Mitte), und der Dritte legt noch Rucola und Trüffelöl drauf (Top-Tarife mit Chefarzt und Einzelzimmer). Der Preis hängt von deinem Alter, deinem Gesundheitszustand und deinem gewünschten Leistungspaket ab. Klingt kompliziert? Ist es auch – ein bisschen wie Tetris auf Schwierigkeitsgrad „Arztbesuch“. Aber keine Sorge, ich nehm dich mit auf diese Reise.
Das große Bauchgefühl: Von 100 bis 1.000 Euro im Monat
Die erste Zahl, die dir um die Ohren fliegt, ist oft die Einstiegsprämie. Für einen 25-jährigen, gesunden Bürohengst ohne Vorerkrankungen kann die PKV bei rund 120–250 Euro pro Monat starten. Klingt nach einem Schnäppchen, oder? Das ist etwa so, als würdest du jeden Monat ein Konzertticket zahlen, aber dafür kriegst du lebenslang Backstage-Zugang bei Ärzten, die dich mit Namen kennen. Wenn du allerdings 55 bist, eine Bandscheibe hast, die schon öfter gepiept hat als ein Rauchmelder bei Kräuterküche, und dazu zwei Knie-OPs, dann kann der Beitrag locker 800 Euro oder sogar 1.000 Euro pro Monat knacken. Das ist dann kein Konzertticket mehr, sondern eher eine Monatsmiete für eine schöne Einzimmerwohnung in München – nur dass du drin schlafen kannst, nicht aber die Wohnung deiner Ärztin schenken musst.
Wichtig: Der Einstiegsbeitrag ist nur die Vorspeise. Die PKV ist ein Buffet, bei dem du nachlegst, je älter du wirst. Aber – und das ist der Witz – du zahlst nicht mehr, weil du krank wirst, sondern weil du älter wirst. Das ist, als ob dein Fitness-Studio die monatliche Gebühr erhöht, nur weil du jetzt eine Lesebrille brauchst. Ab 60 wird’s richtig teuer. Viele lachen dann über die „Altersrückstellungen“ – eine Art Spardose, die du mit deinen jungen Jahren füllst. Klingt clever, aber wenn der Deckel zugeht, merkst du, dass die Dose von außen klein aussieht, aber innen riesig ist. Doch halt, keine Panik. Es gibt Tarife mit Beitragsentlastung im Alter – quasi ein Vorkochen für den Renten-Pasta-Abend.
Die Gesundheitsprüfung: Der Check, der wehtut (oder nicht)
Bevor du überhaupt einen Tarif bekommst, wirst du von der Versicherung durchleuchtet wie ein Koffer am Flughafen. Die Gesundheitsfragen sind so intim, dass dein Partner nicht mal die Hälfte davon weiß. Hast du vor zehn Jahren mal eine Erkältung mit homöopathischen Kügelchen behandelt? Wurdest du schon mal stationär behandelt? Hast du einen Bandscheibenvorfall? Die Versicherung will jeden Furunkel auf deiner Jugendzeit wissen. Das ist, als müsstest du dem Italiener deine gesamte Essenshistorie offenlegen, bevor er dir die Pizza serviert. Wenn du ehrlich bist (und das solltest du sein, sonst knallt’s später), kann das den Preis drastisch senken – oder erhöhen, wenn du einen Risikozuschlag kriegst. Manche Tarife nehmen dich nur mit einem Aufschlag von 20–50 %, andere lehnen dich ab – wie ein Restaurant, das dir sagt: „Tut mir leid, wir haben heute keinen Platz für Rückenschmerzen.“
Der Selbstbehalt: Das Risiko, das du selber trägst
Ein echter Knaller ist der Selbstbehalt (Selbstbeteiligung). Stell dir vor, du gehst zum Arzt, und statt zu sagen: „Die Kasse zahlt“, sagst du: „Ich zahl die ersten 300 Euro selbst pro Jahr, und dann fängt die Versicherung an.“ Das klingt erst mal doof, reduziert aber deinen monatlichen Beitrag massiv. Für junge Leute ist das ein No-Brainer: Sie sind selten krank, sparen 50–100 Euro im Monat und haben ein Mini-Risiko. Für ältere Semester ist das wie eine Wette gegen die eigene Hüfte: Wenn du dreimal zum Orthopäden und einmal zum Chiropraktiker musst, bist du schnell über den Selbstbehalt drüber. Aber der Trick ist: Du kontrollierst deine Ausgaben. Du gehst nicht mehr bei jedem Niesen zum Arzt, sondern denkst: „Ach, das wird schon wieder – oder ich bezahl’s halt selbst.“ Ein bisschen wie beim Buffet: Du zahlst den Eintritt, aber jeder Teller kostet extra – außer du isst ganz viel. Vorsicht: Wer aber chronisch krank ist, sollte den Selbstbehalt lieber niedrig halten, sonst wird’s zum finanziellen Gaumenschmerz.
Leistung, die dein Leben einfacher macht – oder teurer
Die PKV lockt mit Dingen, die die gesetzliche nicht hat: Chefarztbehandlung, Einzelzimmer, Zahnreinigung, neue Brille jedes Jahr, alternative Heilmethoden. Klingt nach Luxus, oder? Stell dir vor, du liegst im Krankenhaus, und statt mit drei Schnarchern auf dem Zimmer schläfst du allein – und der Chefarzt kommt persönlich vorbei, um sich nach deiner Pizza zu erkundigen. Das ist das Gefühl einer guten PKV. Aber jede dieser Extraleistungen kostet. Ein Tarif mit Vollausstattung kann 500–1.500 Euro pro Monat kosten. Für die meisten ist das wie ein Auto mit Ledersitzen und Massagefunktion – geil, aber brauchst du es wirklich für den täglichen Weg zum Bäcker? Frage dich: Willst du das Gefühl von „first class“ beim Arzt, oder reicht „economy“ mit freundlichem Service?
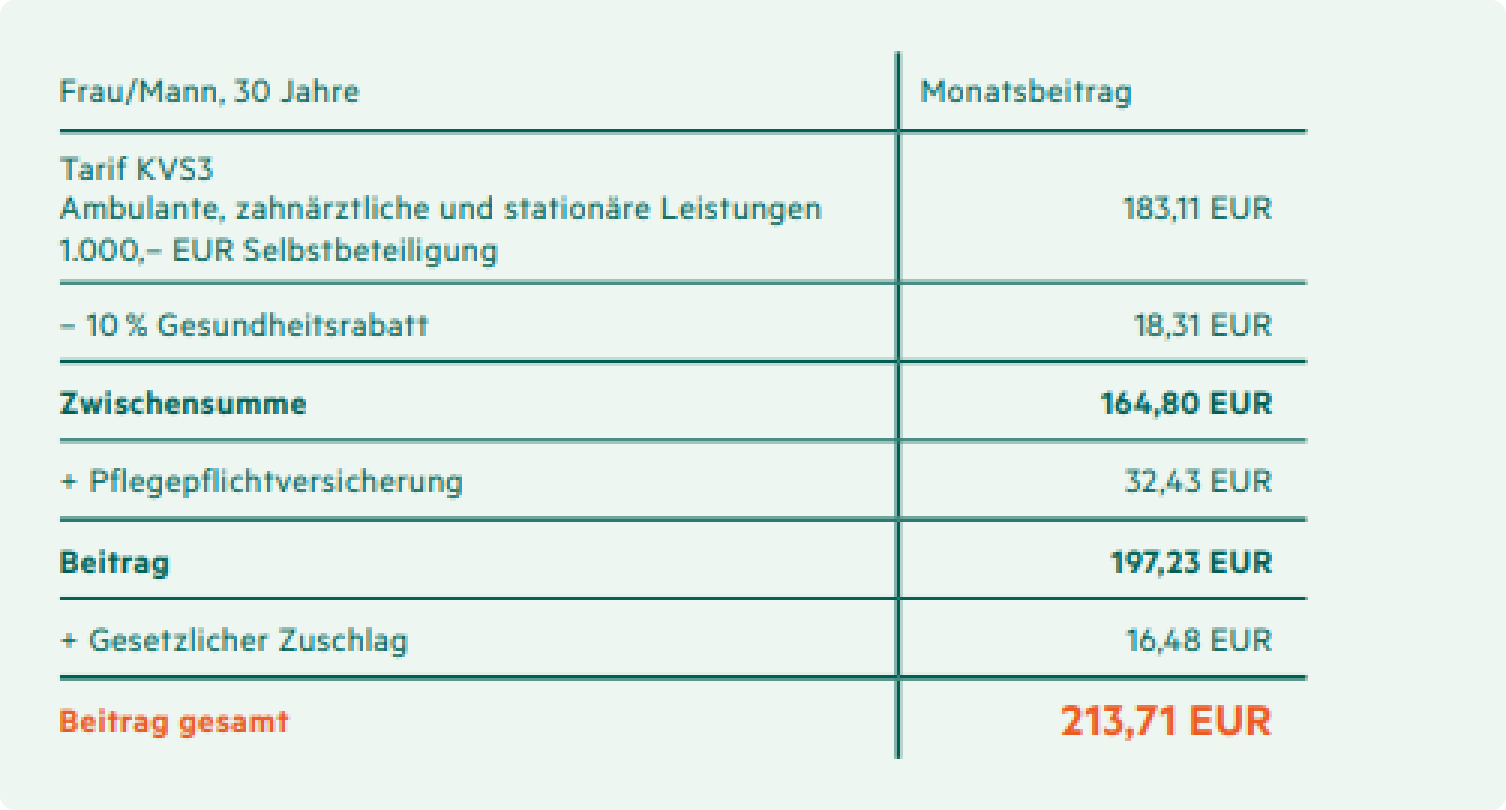
Und dann gibt es noch die Beitragsgestaltung. In der PKW (Krankenversicherung) kannst du quasi dein eigenes Menü zusammenstellen. Tarif A: günstig, aber mit Wartezeiten. Tarif B: teurer, aber mit sofortigem VIP-Zugang. Das ist wie beim Italiener: Ein Menü mit Vorspeise, Hauptgang und Dessert kostet mehr als nur die Pizza – aber die Pizza ist auch gut! Viele vergessen: Du kannst später wechseln, aber nur innerhalb der PKV. Einmal drin, bleibst du meist drin, weil der Wechsel in die GKV für Selbstständige und Angestellte über der Beitragsbemessungsgrenze oft kompliziert ist. Also: Wähle weise.
Und jetzt? Ein bisschen wie Dating
Am Ende des Tages fühlt sich die PKV an wie ein erstes Date: Du checkst die Profile der Versicherer, liest Bewertungen, vergleichst die Preise – und hoffst, dass die Chemie stimmt. Der Preis ist nicht alles, aber ohne ihn geht’s nicht. Hol dir unbedingt einen unabhängigen Vergleich oder einen Makler (kostenlos!), und lass dir mehrere Angebote geben. Beachte: Die PKV ist ein Bindungspartner – du kannst sie nicht einfach so vor der Tür stehen lassen wie einen schlechten Onlinedating-Kontakt. Aber wenn du gesund bist, jung und einen sicheren Job über der Versicherungspflichtgrenze hast, kann sie dich mit einem Lächeln durchs Leben tragen. Sonst bleib in der GKV – da ist die Pizza zwar manchmal etwas labbrig, aber der Preis ist stabil wie ein Steinofen.
Also, koste es aus, aber lass dich nicht von den ersten Nullen blenden. Der beste Tarif ist der, bei dem du nachts ruhig schlafen kannst – und morgens den Arzttermin ohne Geldsorgen genießt. So oder so: Deine Gesundheit ist die teuerste Pizza, die du je bestellen wirst. Bezahl sie mit Bedacht.