
Welche Versicherungen Sollte Man Haben

Stell dir vor: Du genießt deinen Kaffee auf dem Balkon, die Sonne blinzelt durch die Blätter – und plötzlich kippt der teure Blumentopf um, knallt auf das Auto deiner Nachbarin. Oder du bist auf dem Weg zum Yoga, rutschst auf einem nassen Blatt aus, und dein neues Smartphone zerschellt. Genau in diesen Momenten wird die Frage „Welche Versicherungen sollte man haben?“ plötzlich sehr konkret. Aber keine Sorge, wir bleiben entspannt. Versicherungen sind kein Bürokratiemonster, sondern eher wie ein unsichtbares Sicherheitsnetz – du hoffst, es nie zu brauchen, aber es ist ein gutes Gefühl zu wissen, dass es da ist.
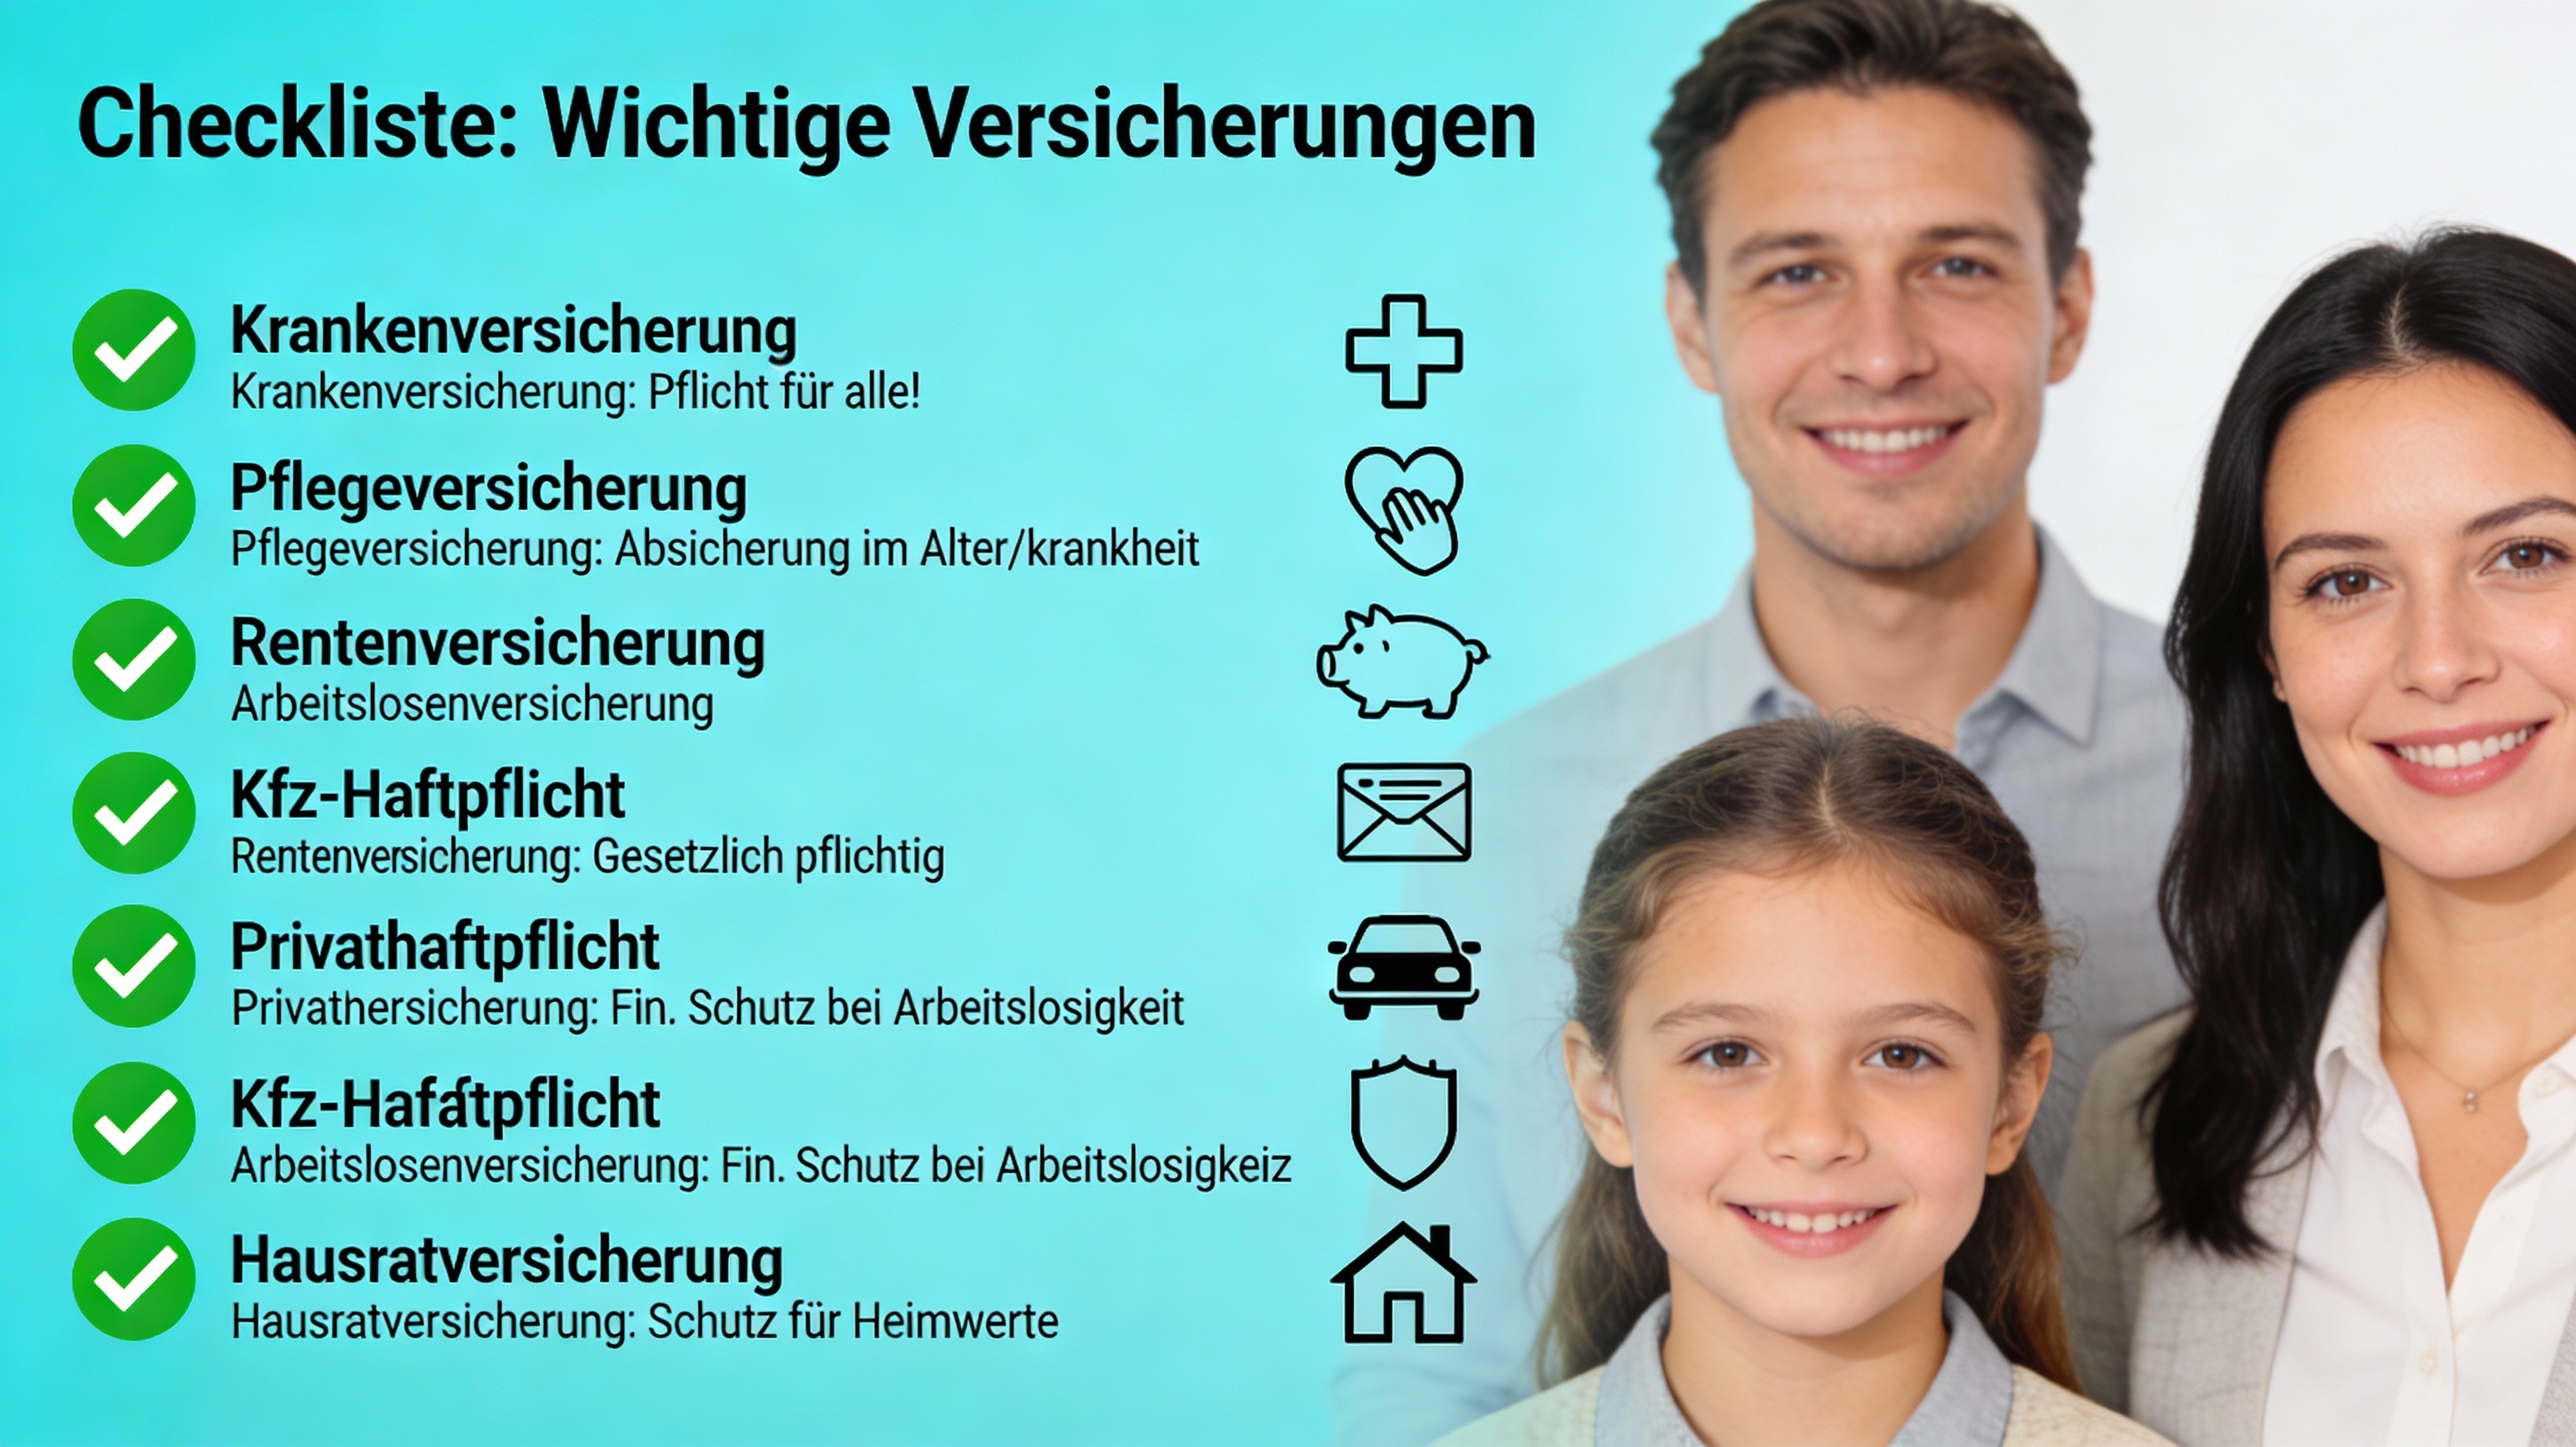
Das absolute Muss: Die Private Haftpflichtversicherung
Wir starten mit dem Champion unter den Versicherungen: der privaten Haftpflicht. Diese Versicherung ist der unangefochtene König – sie rettet dich vor finanziellen Alpträumen, wenn du aus Versehen jemand anderen schädigst. Stell dir vor, du stößt in der U-Bahn eine teure Vase um oder dein Kind wirft einen Ball durch die Fensterscheibe des Nachbarn. Ohne Haftpflicht bist du für den Schaden verantwortlich. Mit ihr übernimmt die Versicherung. Fun Fact: In vielen Ländern ist sie sogar Pflicht, aber hierzulande gilt: Wer keine hat, spielt russisches Roulette mit dem eigenen Geldbeutel. Die Prämie liegt oft bei nur 50–80 Euro im Jahr für einen Single – das ist weniger als ein schicker Restaurantbesuch.
Praktischer Tipp: Achte auf eine Deckungssumme von mindestens 10 Millionen Euro für Personenschäden. Und ein kleiner Kulturhinweis: In Deutschland wird gerne und oft gehaftet – also unterschreib den Vertrag am besten heute.
Nummer zwei: Die Berufsunfähigkeitsversicherung
Jetzt wird es etwas tiefer. Die Berufsunfähigkeitsversicherung (BU) ist in Deutschland der große, stille Held, den viele ignorieren. Warum? Weil es unangenehm ist, darüber nachzudenken, dass man krank oder verletzt werden könnte. Aber ehrlich: Laut Statistik ist jeder vierte Angestellte im Laufe seines Lebens mindestens einmal berufsunfähig. Das kann ein Bandscheibenvorfall sein, eine schwere Depression oder ein Unfall. Und dann? Zahlungen von der Rentenversicherung sind oft ein Witz. Die BU sichert dir monatlich bis zu 70 % deines letzten Gehalts. Kurze Zerreißprobe: Ein Barista ohne Finger? Ein Architekt mit Rückenproblemen? Die BU ist dein finanzielles Resilienztraining.
Praktischer Tipp: Schließe sie ab, solange du jung und gesund bist – dann sind die Beiträge günstig. Wer auf den 30. Geburtstag wartet, zahlt schnell das Doppelte.

Der Luxus, der sich lohnt: Hausratversicherung
Deine Wohnung ist deine Burg – aber was, wenn ein Wasserschaden dein geliebtes Eames-Sofa ruiniert oder ein Einbrecher deinen Laptop klaut? Die Hausratversicherung springt ein. Sie deckt den gesamten Besitz ab: Möbel, Elektronik, Kleidung, sogar Bücher. Ein unterschätzter Fakt: Die meisten Leute denken, dass ihre Sachen „alt“ sind – aber der Wiederbeschaffungswert ist oft überraschend hoch. Ein durchschnittlicher Singlehaushalt kommt schnell auf 20.000 Euro. Kulturhinweis: In deutschsprachigen Ländern sind Einbrüche zum Glück seltener als in manchen anderen Regionen, aber Wasserschäden durch defekte Spülmaschinen sind ein echter Klassiker.
Praktischer Tipp: Mach ein Foto deiner Schätze und bewahre die Quittungen digital auf. Das erleichtert die Abwicklung im Schadensfall ungemein. Und wechsle den Rauchmelder-Batterien regelmäßig – das senkt die Prämie.
Bonus-Tipp: Die Rechtsschutzversicherung
Stell dir vor, du hast einen wütenden Streit mit deinem Vermieter wegen der Nebenkostenabrechnung, oder der Arbeitgeber kürzt plötzlich dein Gehalt. Eine Rechtsschutzversicherung übernimmt dann die Anwaltskosten – und das ist Gold wert. Sie ist wie ein Bodyguard für dein Recht. Aber Achtung: Lies das Kleingedruckte! Manche Tarife decken nur Verkehr, andere nur Arbeit. Ein guter Tarif für Privatleben, Beruf und Verkehr kostet etwa 200–300 Euro im Jahr. Fun Fact: Deutsche lieben den Rechtsweg – es gibt über 160.000 Volljuristen im Land. Ohne Rechtsschutz kämpfst du quasi mit einem Löffel gegen ein Schwert.
Und wo bleibt das Auto? Die Kfz-Haftpflicht
Ja, die Kfz-Haftpflicht ist gesetzlich Pflicht, also hast du sie wahrscheinlich schon. Aber hier gehts um Details: Vollkasko oder Teilkasko? Für ältere Autos (über 10 Jahre) reicht meist die Teilkasko, die Schäden durch Diebstahl, Sturm oder Wildunfälle deckt. Bei Neuwagen lohnt sich die Vollkasko, die auch selbstverschuldete Schäden abdeckt. Kurz notiert: Wer sein Auto wie sein Wohnzimmer pflegt, sollte nicht sparen – ein Wildschaden im Wald ist teurer als ein Wochendtrip nach Berlin.
Abschließende Reflexion: Versicherungen sind wie die Socken im Winter – unsichtbar, aber sofort bemerkbar, wenn sie fehlen. Sie geben dir die Freiheit, das Leben ein bisschen leichter zu nehmen. Geh heute Abend raus, genieße den Sonnenuntergang, und stell dir vor: Deine Haftpflicht deckt den abgebrochenen Blumentopf, deine BU sorgt fürs Einkommen, und deine Hausrat schützt die Kamera, mit der du den Moment festhältst. Das nenne ich mal eine ruhige Seele. Pro-Tipp am Ende: Setz dich in Ruhe hin, trink einen Tee, und check einmal deine bestehenden Verträge. Oft haben sich die Tarife geändert, oder jemand hat sich doppelt versichert. Und denk dran: „Besser haben und nicht brauchen, als brauchen und nicht haben.“ So einfach ist das.