
Welche Bank Zahlt Die Meisten Zinsen
Stell dir vor: Es ist ein verregneter Dienstagmorgen, du sitzt mit deinem zweiten Kaffee am Küchentisch und blätterst durch die Werbung der Banken. Dein Blick bleibt an einer fetten Zahl hängen: „2,5 % Zinsen aufs Tagesgeld!“ – du nippst am Kaffee, überlegst, ob sich das lohnt. Aber irgendwie kommt dir das bekannt vor: letztes Jahr waren es noch 3,2 %, und jetzt klingt 2,5 % fast wie ein Witz. Du schaust auf dein Konto, das seit Monaten kaum Zuwachs sieht, und denkst: „Welche Bank zahlt mir eigentlich die meisten Zinsen?“ – genau diese Frage quält dich, oder? Keine Sorge, du bist nicht allein. Ich hab mich auch durch diese Dschungel der Finanzangebote gekämpft, und ich kann dir sagen: Es ist ein bisschen wie Dating – die Versprechungen sind groß, aber die Realität oft ernüchternd.
Lass uns direkt eintauchen. Die Bankenlandschaft ist ein wilder Marktplatz: traditionelle Filialbanken, die dir mit einem Lächeln sagen: „Wir haben eine persönliche Beratung!“ – aber dann geben sie dir vielleicht 0,5 % Zinsen aufs Tagesgeld. Gleichzeitig werben Online-Banken mit 3,5 % oder sogar 4 %. Klingt verlockend, oder? Aber Achtung: Oft sind diese Spitzenzinsen nur Lockangebote für Neukunden, die nach sechs Monaten auf magere 1 % fallen. Genau da liegt der Haken – und genau hier wird’s interessant.
Wer spielt die erste Geige? Die aktuellen Zins-Highlights
Wenn du wirklich wissen willst, welche Bank aktuell die meisten Zinsen zahlt, musst du ein bisschen wie ein Finanz-Detektiv arbeiten. Stand heute (und ich schwöre, ich hab die Zahlen gecheckt) sind es oft ausländische Direktbanken wie die TF Bank oder Klarna, die mit 3,6 % bis 3,8 % aufs Tagesgeld locken. Aber – und das ist das große Aber – diese Zinsen gelten meist nur für bestimmte Anlagesummen (oft bis 100.000 Euro, abgesichert durch die Einlagensicherung). Ein Beispiel: Die Trade Republic bietet derzeit 3,5 % aufs Guthaben – das ist für ein Verrechnungskonto echt stark, aber du musst dir bewusst sein, dass das kein klassisches Tagesgeld ist. Gleichzeitig haut die Raisin-Plattform (früher Weltsparen) immer wieder Angebote von Partnerbanken raus, die 4 % für Neukunden bieten. Klingt nach einem Jackpot, oder? Aber Vorsicht: Diese Zinsen sind oft an Bedingungen geknüpft, wie z. B. eine Mindestanlagesumme von 10.000 Euro oder eine Bindung von 12 Monaten.
Mein Tipp (und den teile ich dir nur, weil du so nett fragst): Vergleiche nicht nur den Zinssatz, sondern auch die Konditionen. Manche Banken – ich nenne keine Namen, aber du kennst sie – locken mit „bis zu 4 %“, aber wenn du das Kleingedruckte liest, steht da: „Gilt nur für den ersten Monat und nur für Einlagen über 50.000 Euro.“ Ja, das ist ein bisschen wie: „Komm in meine WG, du hast ein eigenes Zimmer – aber nur, wenn du die Küche putzt.“ Ironisch, nicht wahr?

Die ewigen Rivalen: Tagesgeld vs. Festgeld
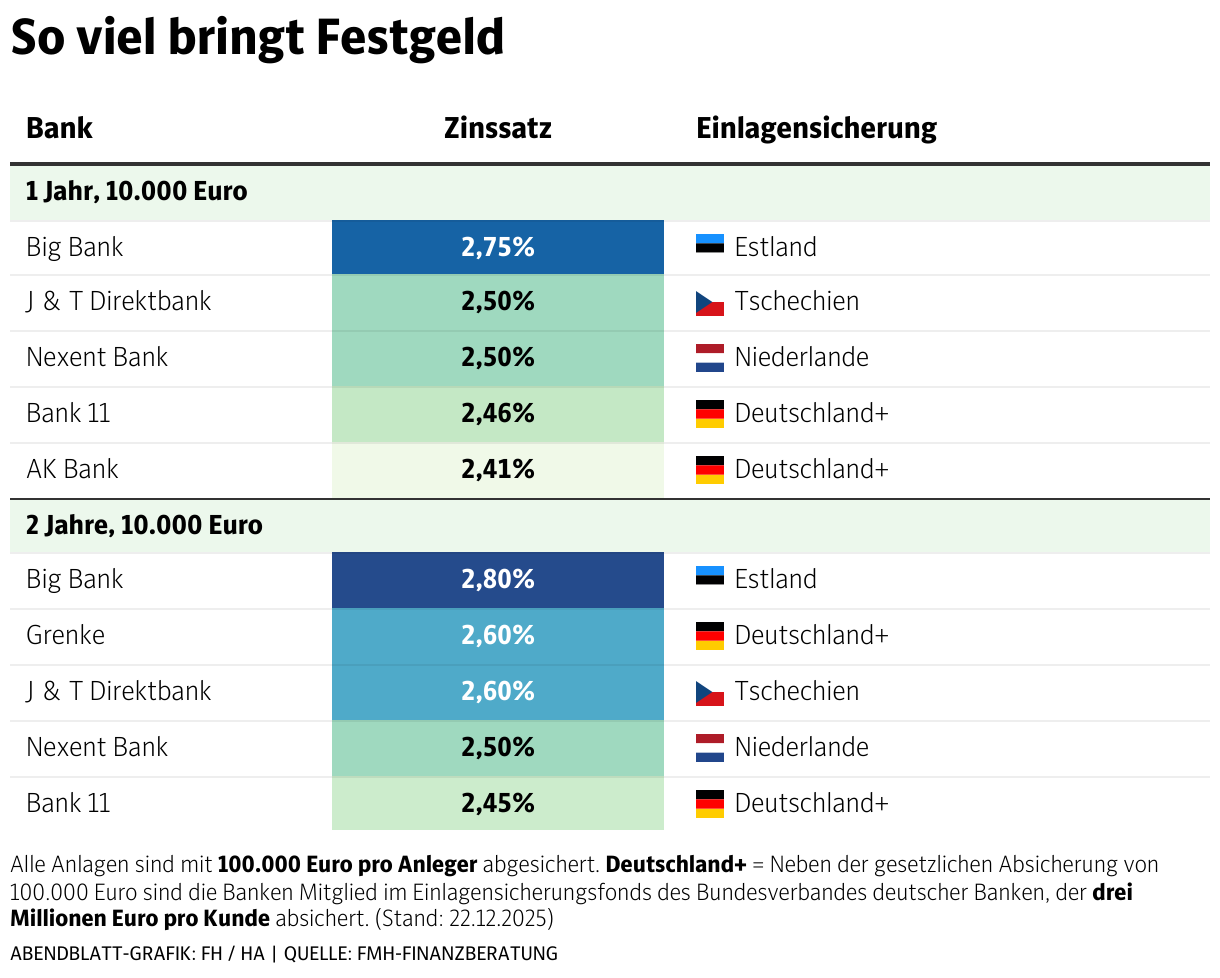
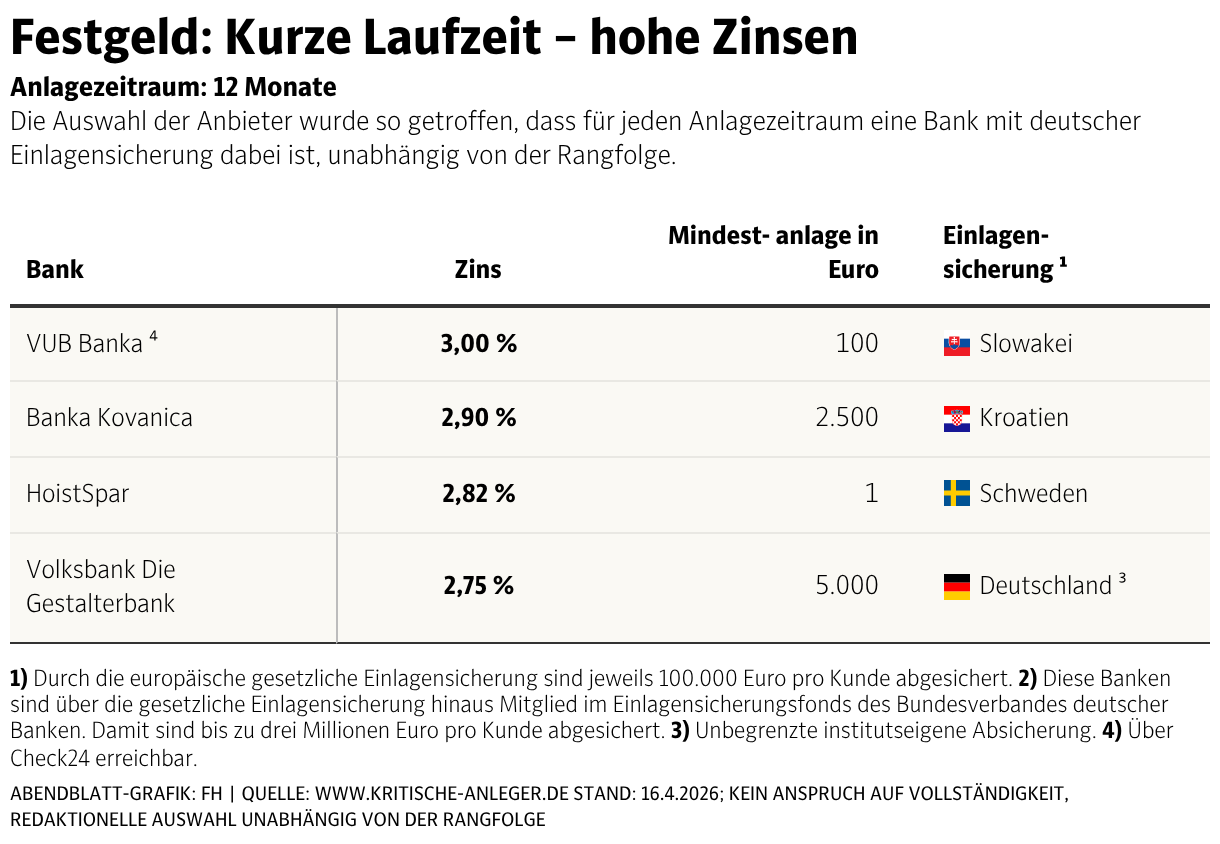
Hier kommt die nächste Überraschung: Die Bank, die die meisten Zinsen zahlt, ist nicht immer die beste für deine Situation. Tagesgeld ist flexibel – du kannst dein Geld jederzeit abheben, aber die Zinsen sind niedriger (meist 2,5 % bis 3,8 %). Festgeld dagegen: Du legst dein Geld für 1, 2 oder 5 Jahre fest und bekommst dafür oft 4 % bis 5 % – ja, ehrlich! Ich hab letztens ein Angebot der Banca Sistema (über Raisin) gesehen: 4,5 % für 3 Jahre Festgeld. Das klingt nach einem Schnäppchen! Aber denk dran: In dieser Zeit kannst du nicht an dein Geld ran – was ist, wenn deine Waschmaschine plötzlich explodiert? Dann stehst du dumm da, oder? Genau deswegen sage ich immer: Streue deine Eier – ein Teil auf Tagesgeld (für Notfälle), ein Teil auf Festgeld (für die Rendite).
Die versteckten Champions: Genossenschaftsbanken und Sparkassen
Jetzt kommt der ironische Twist: Während die Online-Banken mit hohen Zinsen prahlen, haben manche Volksbanken oder Sparkassen in den letzten Monaten nachgezogen. Ja, du hörst richtig! Einige regionale Institute bieten für Bestandskunden plötzlich 2,8 % aufs Tagesgeld – das ist nicht weit weg von den Online-Banken. Aber – und das ist das lustige – sie erzählen dir nichts davon, bis du nachfragst. Ich hab’s selbst erlebt: Ich geh zur Schalterfrau, so mit „Hallo, ich hätte gern mehr Zinsen“, und sie zückt ein internes Angebot, das ich vorher nie gesehen hatte. Moral der Geschichte? Frag immer nach! Vielleicht sitzt die Bank mit den besten Zinsen direkt um die Ecke – aber sie gibt es dir nicht freiwillig, weil sie hofft, dass du zu bequem bist, um zu wechseln. Typisch, oder?
Das große Aber: Inflation und Steuern – der Zins-Killer
Lass uns ehrlich sein: Selbst wenn du 4 % Zinsen bekommst, frisst die Inflation (aktuell bei etwa 2,5 % in Deutschland) einen Teil davon. Und dann kommt der Fiskus – die Abgeltungssteuer (25 % plus Soli) auf deine Zinserträge. Plötzlich sind aus 4 % nur noch knapp 2,8 % netto. Nicht geil, oder? Aber das ist kein Grund, die Hände in den Schoß zu legen. Denn wer nicht spart, verliert noch mehr. Ich sag dir: 2,8 % netto sind immer noch besser als 0,5 % auf dem Girokonto, wo das Geld im Schlaf schrumpft. Und ja, ich weiß, es ist frustrierend – aber genau deswegen suchst du ja nach der Bank, die die meisten Zinsen zahlt.
Fazit: Wo liegt das Geld?
Also, welche Bank zahlt jetzt die meisten Zinsen? Die Antwort ist: Es kommt darauf an. Wenn du Flexibilität willst und nicht viel Geld hast, geh zu Trade Republic (3,5 %) oder Klarna (3,6 %). Wenn du eine Summe für ein Jahr entbehren kannst, schnapp dir das Festgeld-Angebot einer ausländischen Bank über Raisin (bis zu 4,5 %). Und wenn du Loyalität schätzt, frag deine Hausbank – du könntest überrascht sein. Aber denk dran: Die Zinsen ändern sich schneller als das Wetter in Berlin. Check immer aktuell – ich empfehle dir Portale wie check24.de oder finanztip.de. Und jetzt: Los, hol dir deinen Kaffee, vergleich die Angebote und lass dein Geld nicht länger im Dornröschenschlaf liegen! Du hast es verdient, dass es für dich arbeitet. 😉