
Steuerpflichtiges Einkommen Brutto Oder Netto
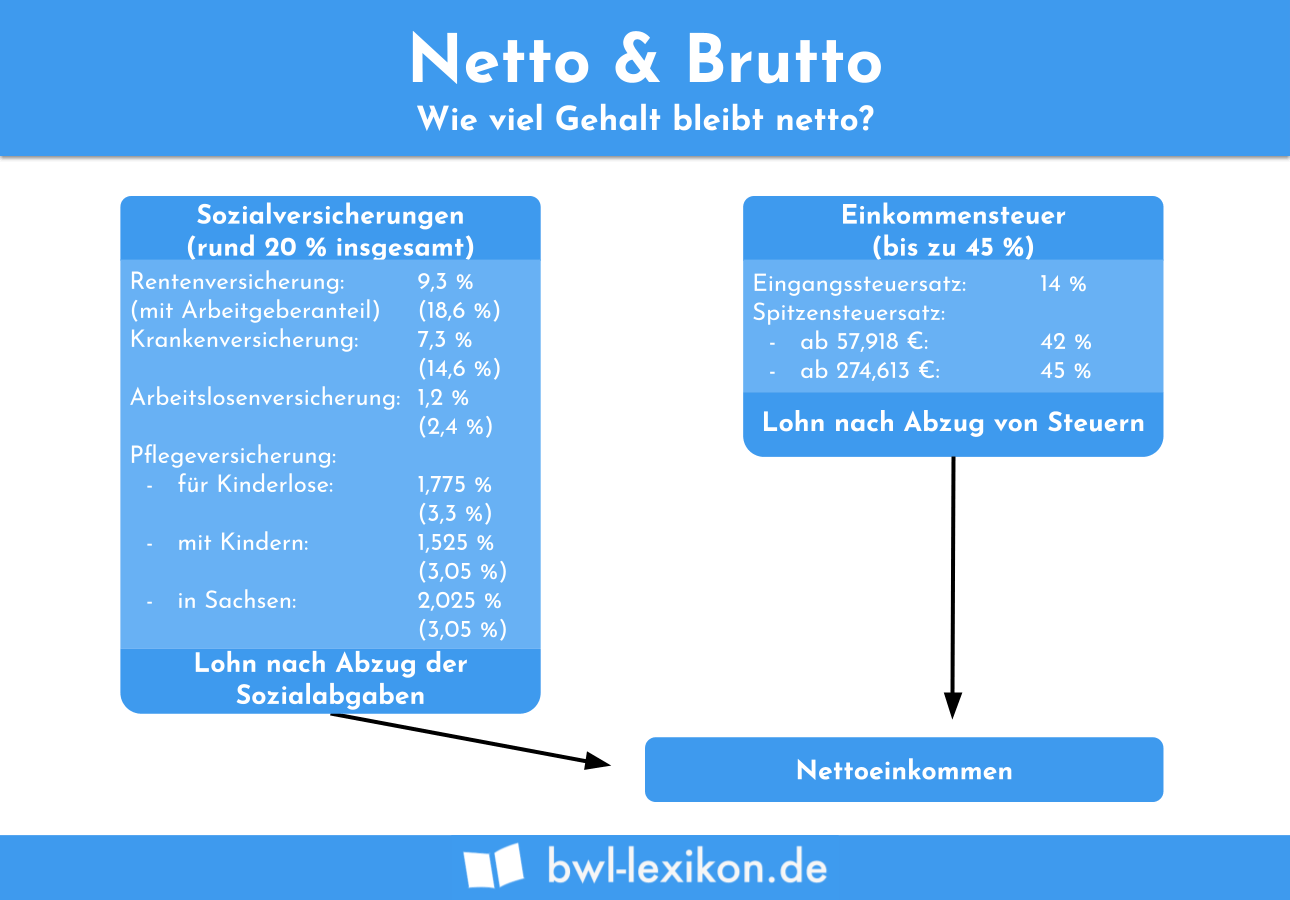
Stell dir vor, dein Gehalt ist ein leckerer Kuchen – und die Frage ist: Wieviel davon bleibt wirklich auf deinem Teller? Dieses kleine Abenteuer nennt sich „steuerpflichtiges Einkommen“, und es ist der Schlüssel zu deinem Geldbeutel. Keine Sorge, das ist kein trockenes Steuerformular, sondern ein super nützliches Werkzeug, um deine Finanzen zu verstehen.
Die gute Nachricht: Du musst nicht jeden Cent an den Staat abdrücken. Der Trick ist zu wissen, ob dein Brutto- oder Nettogehalt die Grundlage für die Steuer bildet. Das klingt kompliziert, ist aber einfacher als ein Kuchenrezept – und spart dir bares Geld.
Hier die einfache Wahrheit: Dein Bruttoeinkommen ist der volle Betrag, den dein Chef dir verspricht. Das Nettoeinkommen ist das, was nach Abzügen wie Steuern und Sozialversicherung auf deinem Konto landet. Aber für die Steuer zählt nur das Brutto – oder genauer: das steuerpflichtige Brutto.
Must Read
Warum ist das so? Weil der Staat nicht deine Sparrate oder deine Miete kennt – er sieht nur den Bruttolohn. Daraus berechnet er, wie viel du abdrücken musst. Deine Nettosparrate ist deine private Sache, nicht die des Finanzamts.
Der eigentliche Clou: Nicht dein gesamtes Brutto ist steuerpflichtig. Du kannst bestimmte Ausgaben abziehen, etwa für Fahrten zur Arbeit, Weiterbildung oder Handwerker. Das nennt man Werbungskosten oder Sonderausgaben – und sie reduzieren dein steuerpflichtiges Einkommen.
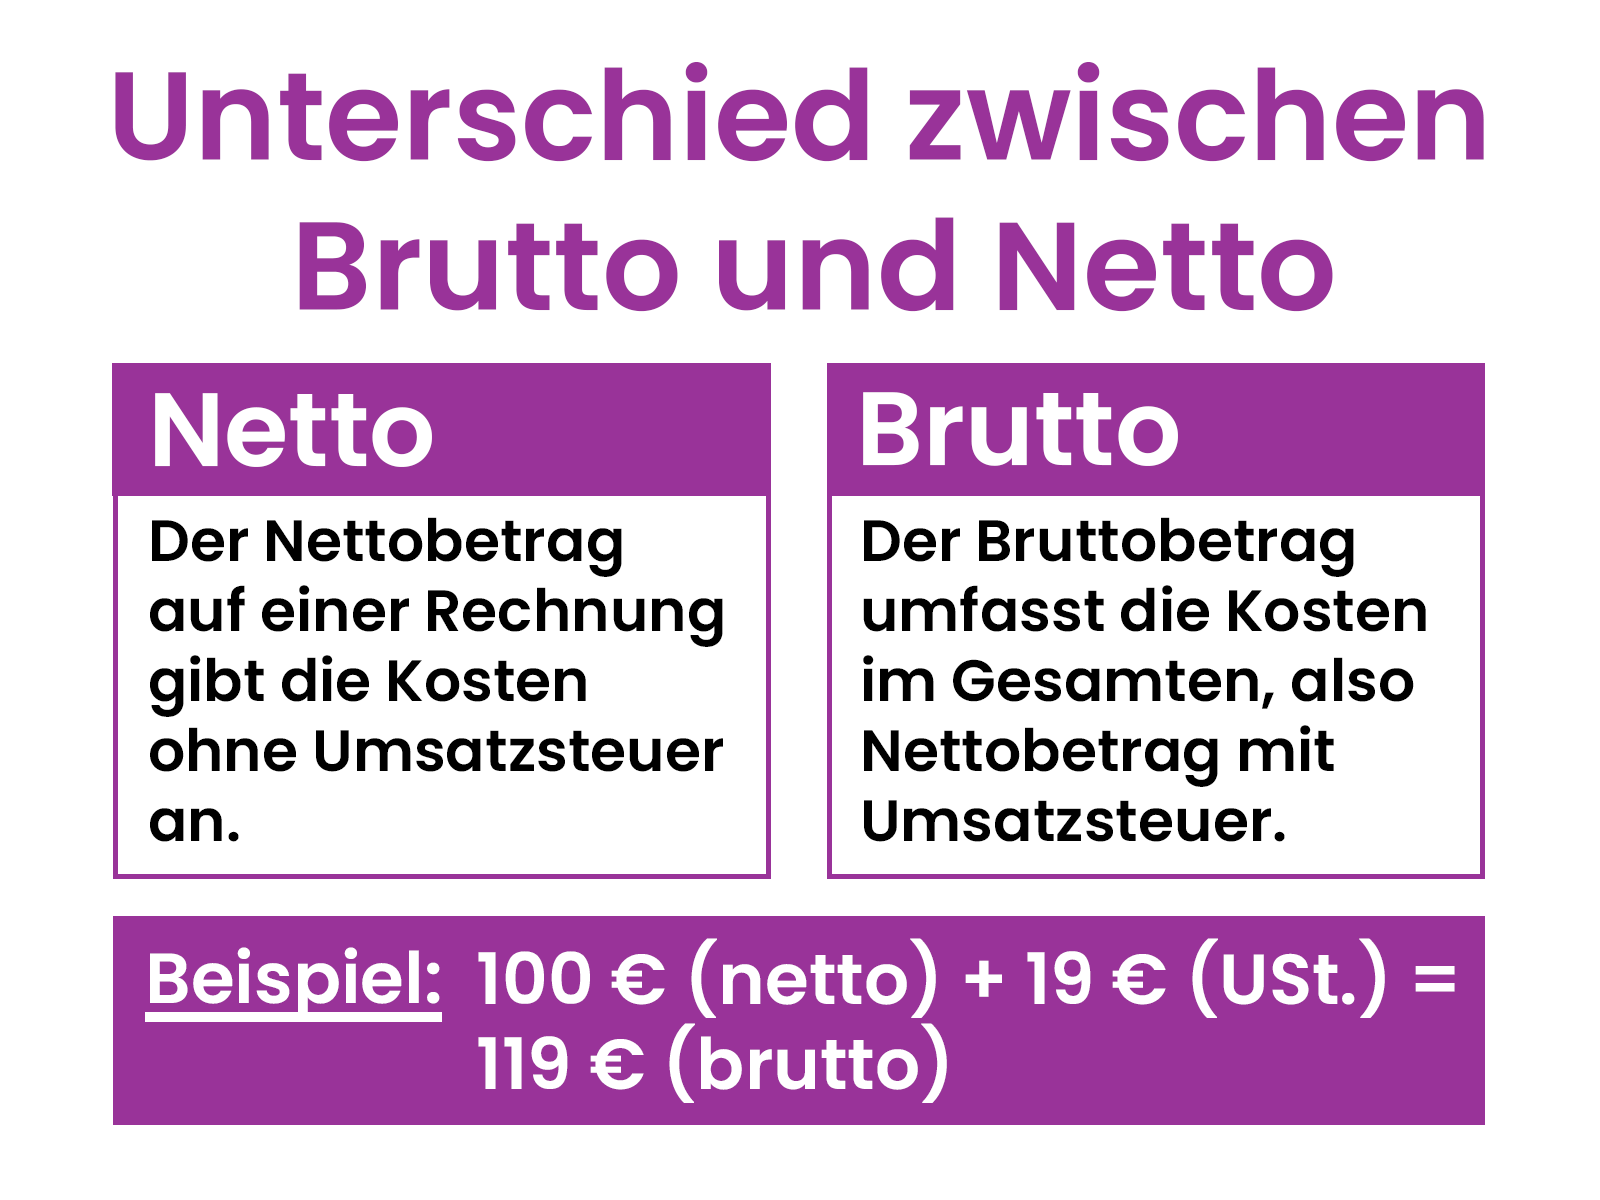
Stell es dir so vor: Dein Brutto ist der Berg, und du darfst mit einem Steinhämmerchen alles abschlagen, was du für die Arbeit ausgegeben hast. Was übrig bleibt, ist das steuerpflichtige Einkommen. Je kleiner der Berg, desto weniger Steuern zahlst du.
Der größte Vorteil? Du bekommst mehr Kontrolle über dein Geld. Wenn du weißt, wie der Steuer-Kuchen geschnitten wird, kannst du ihn cleverer verwalten. Zum Beispiel: Mehr absetzbare Ausgaben = weniger Steuern = mehr Netto in deiner Tasche.
Viele denken fälschlich, dass hohes Netto auch hohe Steuern bedeutet. Falsch! Dein Netto ist das Ergebnis nach Abzügen – aber die Steuer wird vorher aufs Brutto berechnet. Also: Optimiere dein Brutto, nicht dein Netto, wenn du Steuern sparen willst.

Ein typisches Missverständnis: „Mein Netto ist niedrig, also zahle ich kaum Steuern.“ Irrtum! Dein Netto sagt nichts über dein steuerpflichtiges Einkommen aus. Entscheidend ist, ob dein Brutto durch Abzüge geschrumpft wurde – etwa durch Spenden oder Kirchensteuer.
Praktisch gesehen: Prüfe deine Lohnabrechnung auf den Punkt „steuerpflichtiges Brutto“. Das ist die Zahl, die das Finanzamt interessiert. Alles, was du abziehst (wie Vorsorgeaufwendungen), taucht dort als Minderung auf – und senkt deine Steuerlast.
Ein Beispiel: Du verdienst 50.000 Euro brutto im Jahr. Du fährst 20 Kilometer zur Arbeit – das sind rund 1.200 Euro Werbungskosten. Dein steuerpflichtiges Einkommen sinkt also auf 48.800 Euro. Klingt nicht viel? Auf zehn Jahre summiert sich das auf über 1.000 Euro Steuerersparnis!
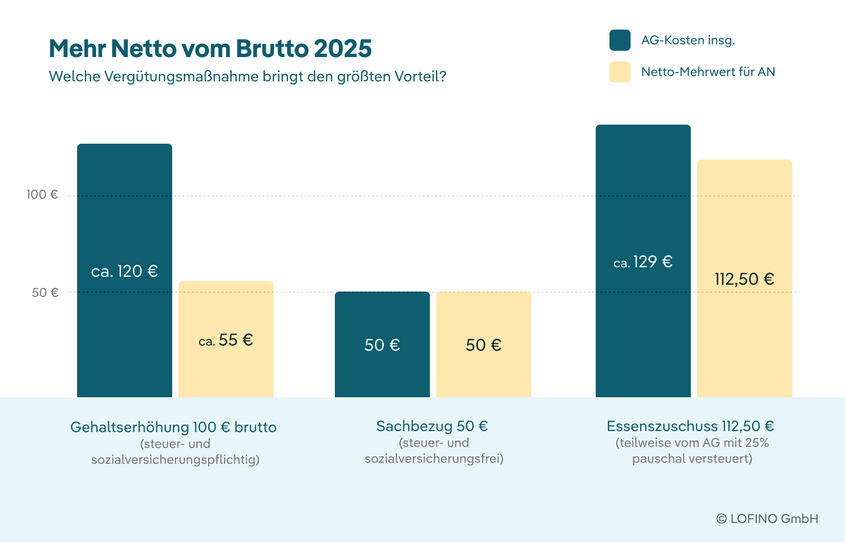
Der größte Benefit dieses Wissens: Du wirst aktiver im Umgang mit Geld. Statt passiv zu zahlen, suchst du nach legalen Abzugsmöglichkeiten. Das fühlt sich wie ein kleines Gewinnspiel an – nur dass du jeden Monat gewinnst.
Also: denk an den Kuchen – Brutto ist die ganze Torte, Netto das Stück auf deinem Teller. Aber steuerpflichtig ist nur der Teil, den du nach Abzug der „Arbeitskrümel“ übrig lässt. Je weniger Krümel, desto süßer wird der Bissen.
Fazit: Ja, es ist Brutto, nicht Netto, das zählt – aber du hast die Macht, es zu formen. Fang heute an: Sammle Belege, rechne Werbungskosten, und lass das Finanzamt nicht deinen ganzen Kuchen fressen. Dein Geldbeutel wird es dir danken – mit einem fetten Lächeln.