
Online Broker Vs Bank

Stell dir vor, du möchtest dein Geld für dich arbeiten lassen. Zwei Wege bieten sich an: die klassische Bank oder der moderne Online-Broker. Dieses Thema ist spannend, weil es heute einfacher ist denn je, selbst zu investieren.
Für Anfänger bietet eine Bank oft Sicherheit und eine vertraute Anlaufstelle. Ein Online-Broker hingegen erfordert etwas Eigeninitiative, lockt dafür aber mit niedrigeren Gebühren. Familien profitieren von den günstigen Sparplänen beim Broker, während Hobbyisten die riesige Auswahl an Aktien und ETFs lieben.
Der größte Unterschied liegt in den Kosten. Eine Bank verlangt oft höhere Ordergebühren, bietet dafür aber persönliche Beratung. Ein Online-Broker arbeitet schlanker und gibt die Ersparnis an dich weiter – das ist der entscheidende Vorteil.
Beispiel gefällig? Du möchtest monatlich 100 Euro in einen ETF investieren. Bei vielen Banken kostet ein Ausführungssparplan zwei bis fünf Euro pro Monat. Bei einem Online-Broker ist er oft völlig kostenlos. Das summiert sich über Jahre zu einer stattlichen Summe.
Eine weitere Variation sind Neobroker wie Trade Republic oder Scalable Capital. Sie sind die extremere Version: noch günstiger, aber meist ohne echten Kundenservice. Für erfahrene Hobbyisten ein Traum, für absolute Anfänger manchmal eine Überforderung.
Doch Vorsicht: Die Sicherheit unterscheidet sich kaum. Sowohl Banken als auch zertifizierte Broker unterliegen der deutschen Einlagensicherung. Deine Aktien und ETFs sind Sondervermögen – sie bleiben immer dein Eigentum, selbst wenn der Anbieter pleitegeht.
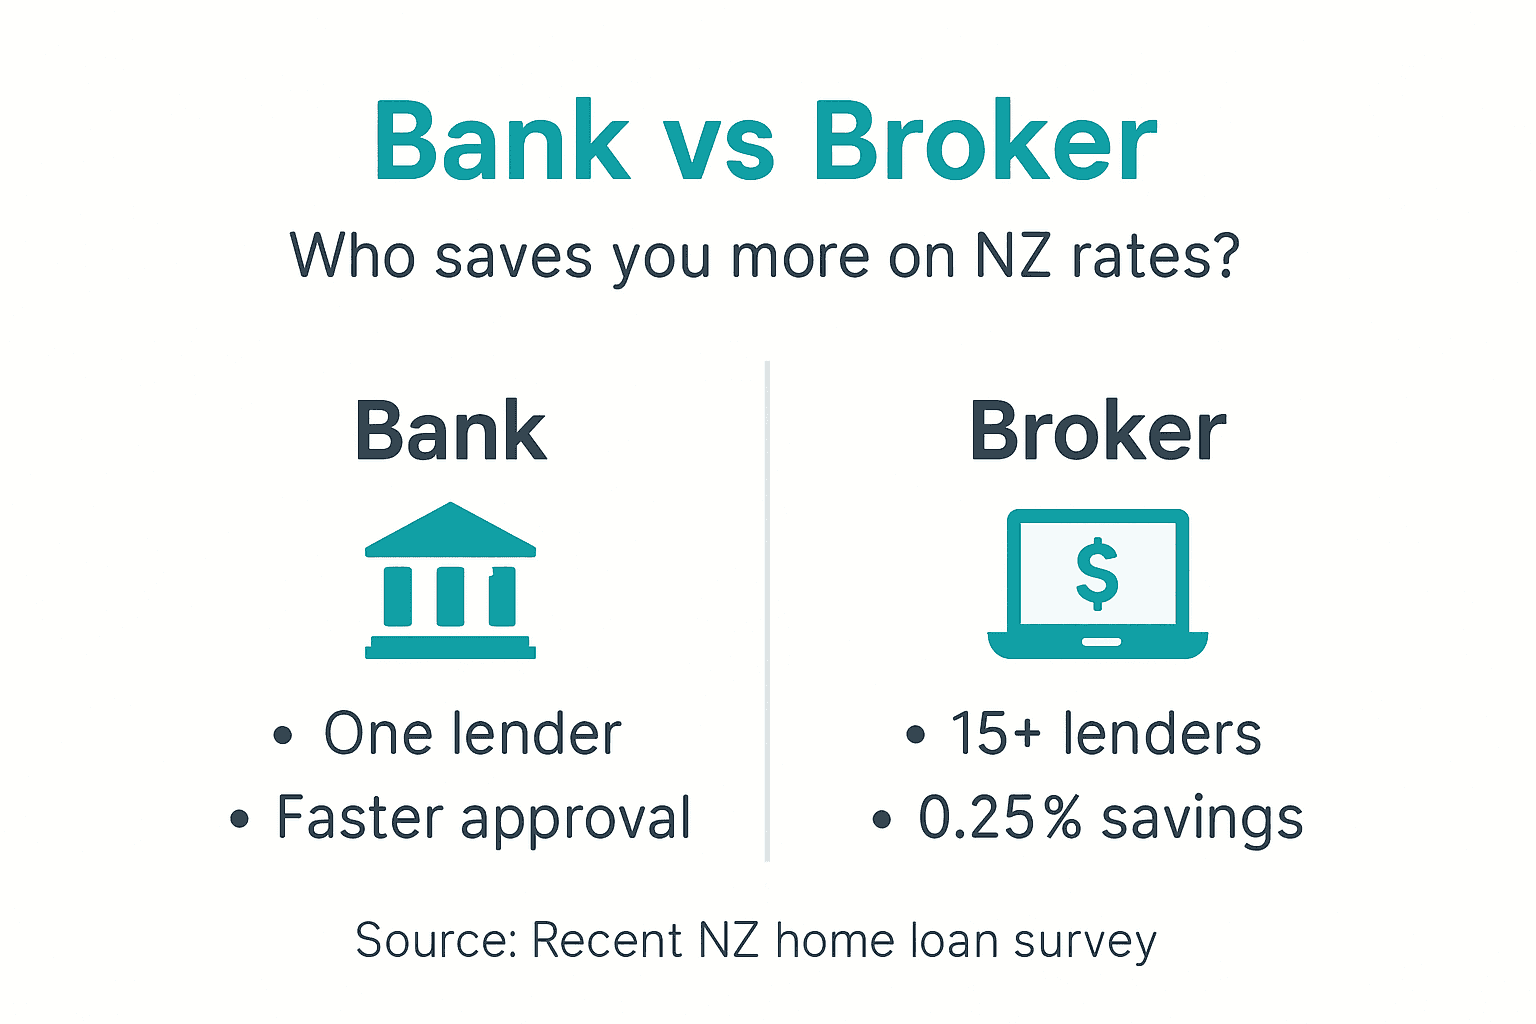
Ein simpler Tipp für den Start: Vergleiche die Gebühren. Schau dir genau an, was ein Sparplan oder ein Einzelkauf bei deiner Hausbank kostet. Dann suchst du einen Broker, der diese Kosten signifikant unterbietet.
Praktisch ist auch das Testen mit kleinem Budget. Lege einfach 50 Euro in einen Welt-ETF bei einem Online-Broker an. So lernst du die App oder die Webseite kennen, ohne gleich viel Geld zu riskieren. Das baut echte Routine auf.
Für Familien empfehle ich, erst einmal ein Gemeinschaftskonto bei der Hausbank zu behalten. Für die langfristigen Ersparnisse der Kinder öffnest du dann einen Junior-Depot bei einem günstigen Broker. So kombinierst du Vertrauen mit niedrigen Kosten.
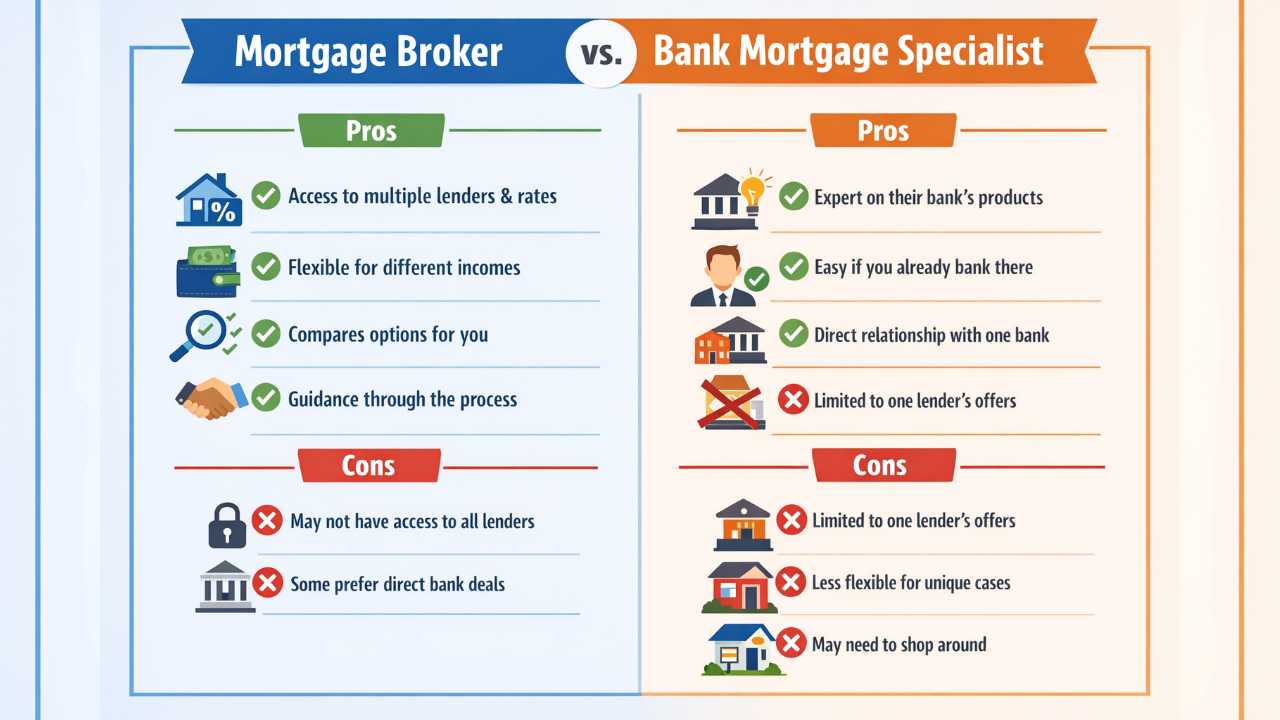
Denk daran: Du musst nicht alles auf einmal können. Viele Banken bieten inzwischen eigene, günstigere Trading-Apps an. Deine Hausbank ist also nicht automatisch die teure Wahl – frage einfach nach ihren Online-Angeboten.
Der wahre Wert eines Online-Brokers liegt in der Unabhängigkeit. Du entscheidest selbst, wann du kaufst und verkaufst, ohne auf einen Berater angewiesen zu sein. Das gibt ein befreiendes Gefühl der Kontrolle über deine Finanzen.
Letztlich gilt: Bank ist bequem, Broker ist clever. Wer bereit ist, sich eine Stunde mit den Grundlagen zu beschäftigen, spart langfristig viel Geld. Und dieses Geld kann dann wieder für dich arbeiten – das ist doch der eigentliche Spaß am Investieren.