
Korridorpension Umwandlung In Alterspension
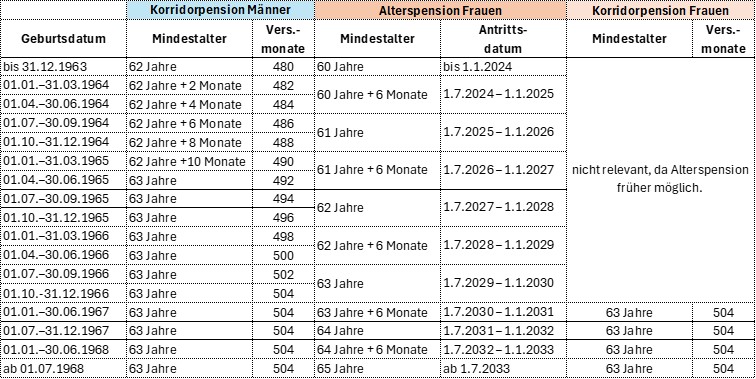
Stell dir vor: Du sitzt im Café, die Sonne scheint, und du blätterst durch alte Fotos. Plötzlich fällt dir ein Brief von der Pensionsversicherung in die Hände – und da steht was von „Korridorpension“ und „Alterspension“. Dein erster Gedanke? „Oh nein, nicht schon wieder so ein Behördendeutsch!“ Keine Sorge, das ist einfacher, als es klingt. Und es geht um dein Geld und deine Freiheit.
Stell dir die Korridorpension wie eine „Brücke“ vor. Du bist vielleicht 62 oder 63, fühlst dich noch fit, aber der Job zieht langsam an dir. Mit der Korridorpension kannst du früher in Rente gehen – aber mit einem kleinen Abschlag. Du arbeitest weniger, lebst von deiner Pension und hast Zeit für Dinge, die dir Spaß machen. „Endlich nicht mehr den Wecker hassen!“, denkst du dir.
Die Alterspension hingegen ist wie der „runde Geburtstag“ der Pensionen. Du erreichst das reguläre Pensionsalter (oft 65, manchmal etwas später) und bekommst deine Pension ohne Abschlag – volle Kanne. Das ist der Moment, wo du offiziell sagst: „Tschüss Büro, hallo Gartenarbeit oder Reisen!“
Jetzt kommt der entscheidende Punkt: Die Umwandlung von der Korridorpension in die Alterspension. Stell es dir vor wie einen Tarifwechsel bei deinem Handy. Du hattest einen günstigen Vertrag (Korridorpension), aber jetzt geht ein besserer los (Alterspension). Das Umwandeln bedeutet: Sobald du das reguläre Pensionsalter erreichst, wird deine Korridorpension automatisch zur Alterspension – oder du beantragst es aktiv. Warum ist das wichtig? Weil sich dann dein Pensionsbetrag ändern kann, und zwar meistens nach oben.
Beispiel aus dem Alltag: Mein Nachbar Klaus, 63, ist mit der Korridorpension in Rente gegangen. Er bekam 1.200 Euro im Monat. „Das reicht fürs Leben, aber nicht für Extras“, sagte er. Als er 65 wurde, wandelte sich seine Pension um. Plötzlich waren es 1.400 Euro. „Jetzt kann ich mir endlich die teure Kaffeemaschine leisten!“, lachte er. Die Umwandlung gleicht nämlich die Abschläge aus, die du durch den früheren Start hattest. Wie eine Nachzahlung fürs Warten.
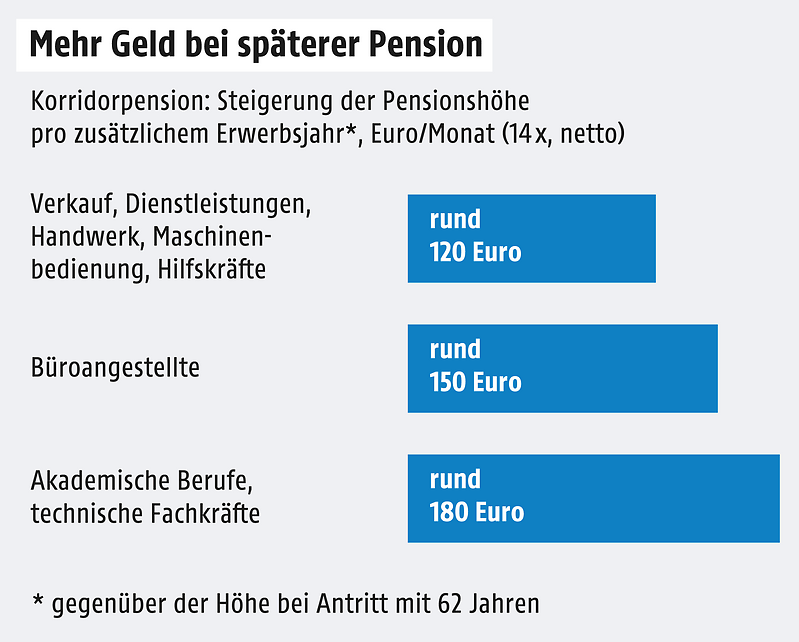
Warum solltest du dich darum kümmern? Ganz einfach: Weil viele das einfach vergessen. Du bekommst vielleicht keinen automatischen Brief, der sagt: „Hey, du darfst jetzt mehr Geld haben!“ Wenn du die Umwandlung nicht beantragst, bleibst du in der Korridorpension – und bekommst weniger, als dir zusteht. Das ist, als würdest du im Supermarkt an der Kasse stehen und den Rabatt-Coupon nicht einlösen, der in deiner Tasche steckt. Total ärgerlich!
Die gute Nachricht: Die Umwandlung ist meist unkompliziert. Ein Anruf bei der Pensionsversicherung, ein Formular, fertig. Du musst nicht verstehen, wie die Formel im Hintergrund funktioniert – genauso wenig, wie du das Innenleben deines Toasters kennst. Hauptsache, am Ende kommt warmes Toastbrot raus – oder eben mehr Geld auf deinem Konto.
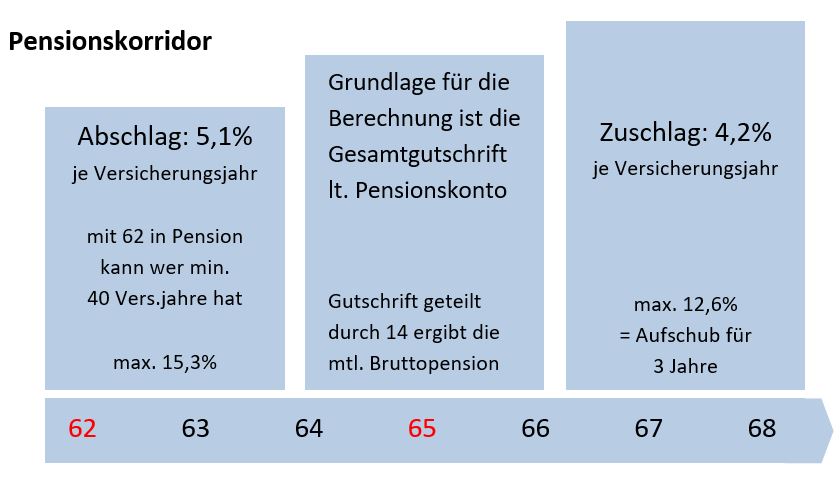
Also, mein Tipp: Schau auf deinen Pensionsbescheid. Steht da „Korridorpension“? Super. Dann markiere dir im Kalender den Tag, an dem du das reguläre Pensionsalter erreichst. An dem Tag rufst du an und sagst: „Ich möchte meine Korridorpension in die Alterspension umwandeln.“ Das dauert fünf Minuten – und die nächsten Jahre freust du dich über das Extra-Geld.
Und wenn du das Gefühl hast, das sei zu kompliziert? Frag einen Freund, der sich damit auskennt, oder geh zur Pensionsberatung. Die sitzen da nicht, um dich zu ärgern, sondern um dir zu helfen. Versprochen. Denn am Ende geht es nur um eins: Du hast dir deine Rente verdient – also hol dir auch das, was dir zusteht. Inklusive Kaffeemaschine.