
Was Brauche Ich Um Ein Bankkonto Zu Eröffnen
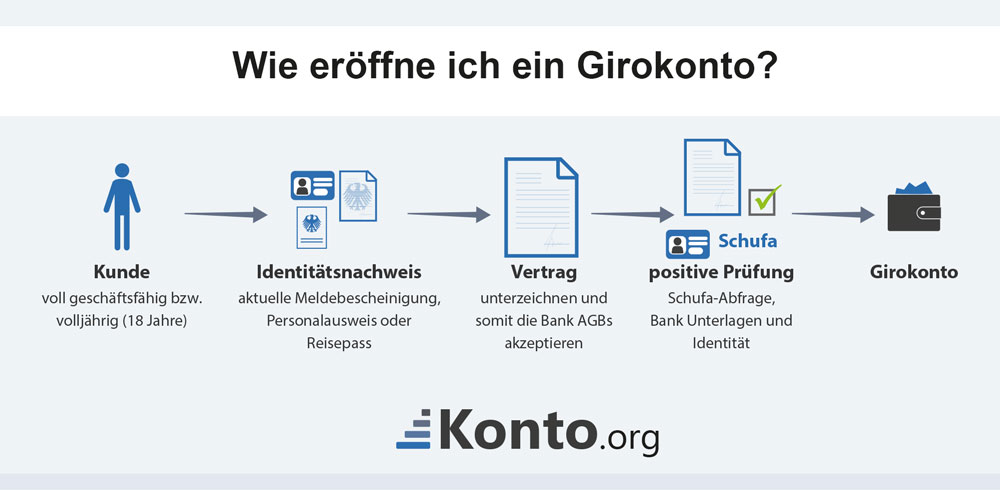
Du hast also endlich den Entschluss gefasst: Ein eigenes Konto. Vielleicht fürs erste Gehalt, das Taschengeld oder weil das Sparschwein einfach nicht mehr reicht. Herzlichen Glückwunsch! Der Weg zur Bank ist wirklich kein Hexenwerk – und überraschend unterhaltsam. Wir klären jetzt, was du brauchst und warum der ganze Prozess fast wie ein kleines Abenteuer ist.
Das Wichtigste zuerst: Der Ausweis
Stell dir vor, du betrittst die Bank wie eine Bühne. Der Star? Dein Personalausweis oder Reisepass. Ohne ihn geht gar nichts. Die Bankangestellten wollen dich ja nicht persönlich kennenlernen (obwohl das auch nett ist), sondern dich identifizieren. Das ist wie der geheime Handschlag unter Erwachsenen. Such dir dein gültiges Dokument raus – abgelaufene Exemplare sind leider keine Tickets fürs Finanztheater.
Die zweite Hauptrolle: Die Meldebescheinigung
Hier wird es spannend. Die Bank will wissen, wo dein Reich liegt. Du brauchst eine Meldebescheinigung, die nicht älter als drei Monate ist. Klingt bürokratisch? Ist es auch. Aber stell es dir wie eine Einladung vor: „Hi, ich wohne hier, bitte schickt mir meine Karte.“ Manche Banken akzeptieren auch den Personalausweis als Nachweis, wenn die Adresse aktuell ist – frag einfach nach, das spart den Gang zum Bürgeramt.
„Die meisten Leute denken, ein Konto zu eröffnen sei trocken und langweilig. Dabei ist es fast wie eine Schnitzeljagd – du sammelst Dokumente, legst eine Unterschrift ab und bekommst am Ende eine Karte. Das kribbelt doch!“
Der dritte im Bunde: Dein Geld (oder ein Gehaltsnachweis)
Ja, du brauchst Geld. Aber keine Sorge: Für ein Girokonto musst du nicht gleich einen Schatz heben. Oft reicht eine Gehaltsbescheinigung oder ein Studentenausweis, wenn du unter 25 bist. Manche Banken fragen sogar: „Hast du ein Einkommen?“ Du nickst einfach, zeigst den Nachweis und schon bist du drin. Es ist, als würdest du sagen: „Ja, ich bin seriös, vertrau mir.“

Der vierte Punkt: Deine Unterschrift (ja, wirklich)
Jetzt wird’s persönlich. Du musst deine Unterschrift auf einem Stück Papier verewigen. Klingt einfach? Der Clou: Mach sie ruhig ein bisschen verrückt. Eine Krakel-Orgie oder ein cooler Schnörkel – Hauptsache, sie ist immer gleich. Die Bank speichert sie und vergleicht später. Das ist wie dein persönlicher Stempel. Mach dir einen Spaß draus, probier zwei, drei Varianten aus. Der Bankberater lächelt bestimmt.
Das fünfte Geheimnis: Der Online-Zugang
Fast jede Bank bietet heute Online-Banking an. Dafür bekommst du eine PIN und eine TAN. Das klingt nach Geheimagent, oder? Du musst nur aufpassen, dass du die PIN nicht mit dem Geburtsdatum deines Goldfisches kombinierst. Tipp: Mach es dir leicht. Ein lustiges Wort oder eine Zahl, die du nie vergisst – und schon bist du der Herrscher über dein digitales Geld.

Der leichte Weg: Online-Banken
Wenn dir der Weg zur Filiale zu weit ist: N26, DKB oder ING machen alles per App. Du fotografierst deinen Ausweis, lädst die Meldebescheinigung hoch und tust einen Video-Anruf. Ein Typ im Hemd sagt: „Drehen Sie den Kopf nach links.“ Zack, Konto offen. Das ist schneller als eine Pizza zu bestellen. Und unterhaltsamer – versprochen.
Warum das Ganze so lustig ist
Stell dir vor: Du sitzt zu Hause, suchst deinen Ausweis (der liegt unterm Bett) und dann diskutierst du mit der Bank, ob deine Adresse wirklich „Hinterm Berg 7“ heißt. Die ganze Prozedur fühlt sich an wie eine Initiation ins Erwachsensein. Plötzlich bist du jemand. Jemand mit Konto. Jemand, der sagt: „Ich bin bereit für Steuern, Überweisungen und das gute Gefühl, Geld zu verwalten.“
Also: Schnapp dir deine Papiere, such eine coole Bank aus und leg los. Es dauert zwanzig Minuten, aber das Gefühl, die erste EC-Karte in der Hand zu halten, ist Gold wert. Und wenn die Bank dir blöd kommt? Einfach woanders hingehen. Du bist der Kunde – du bestimmst, wie das Theaterstück endet.