
Unfallversicherung Steuerlich Absetzbar österreich
Okay, lass uns mal ehrlich sein. Eine Unfallversicherung – das klingt irgendwie nach Bürokratie und langweiligen Formularen, oder? Aber halt! Bevor du jetzt wegklickst, schnapp dir einen Kaffee (oder Tee, ich urteile nicht) und lass uns darüber quatschen. Denn hier kommt der gute Teil: In Österreich kannst du deine Unfallversicherung von der Steuer absetzen! Ja, richtig gelesen. Das ist nicht nur eine clevere Absicherung für den Fall, dass du beim Joggen stolperst oder vom Bürostuhl fällst – es ist auch noch ein kleines Geschenk vom Finanzamt.
Warte, was genau ist eine Unfallversicherung?
Stell dir vor: Du machst einen Ausflug in die Berge, rutschst auf einem nassen Stein aus und – zack – Arm gebrochen. Oder du bist ein richtiger Action-Held und stürzt beim Skateboardfahren. Autsch. Eine private Unfallversicherung springt dann ein. Sie zahlt dir eine einmalige Summe, wenn du dauerhaft beeinträchtigt bist, oder übernimmt Reha-Kosten. Klingt sinnvoll, oder? Aber die Versicherung kostet ja auch Geld. Und genau hier kommt der Steuer-Trick ins Spiel.
Die Zauberformel: Steuerlich absetzbar!
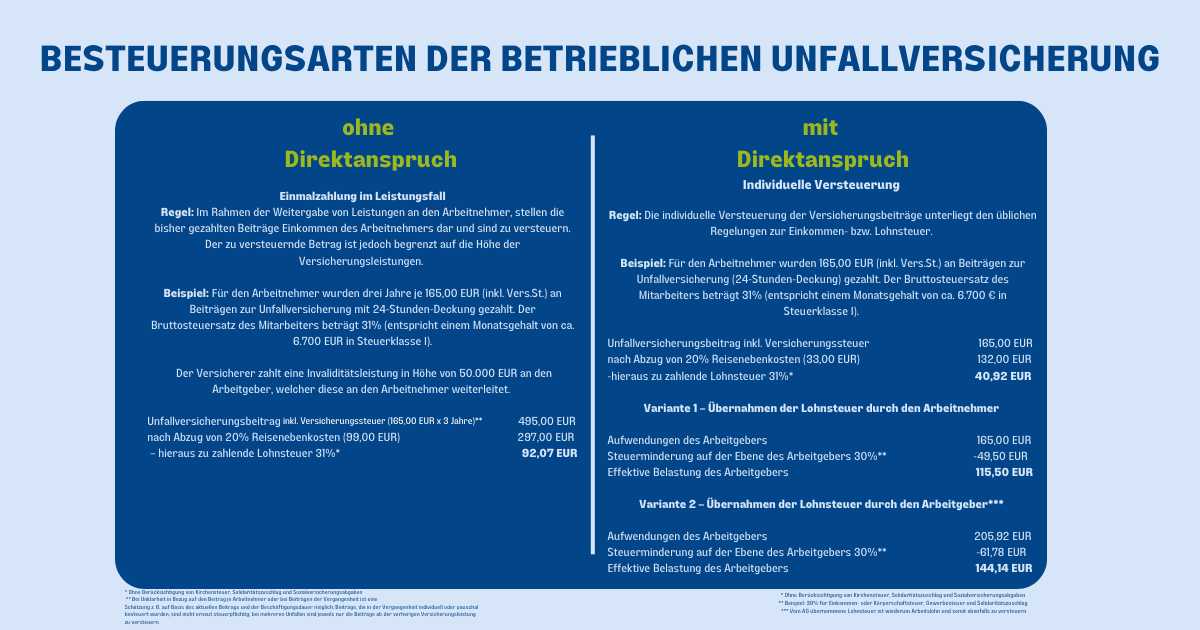
Ja, du hast richtig gehört. Die Beiträge für deine Unfallversicherung sind in Österreich steuerlich absetzbar. Das bedeutet: Du gibst das Geld aus, aber der Staat sagt: „Hey, das war clever von dir! Hier, ich gebe dir einen Teil zurück.“ Wie funktioniert das? Ganz einfach: Du trägst die Kosten in deiner Arbeitnehmerveranlagung (früher „Steuerausgleich“ genannt) ein. Die werden dann als Sonderausgaben gewertet. Und Sonderausgaben senken dein zu versteuerndes Einkommen. Weniger Einkommen = weniger Steuern. Klingt nach einem guten Deal, oder? Ist es auch.
Aber Moment: Welche Versicherung genau?
Nicht jede Versicherung ist automatisch ein Steuer-Hit. Es geht um die private Unfallversicherung, die du extra abschließt. Die gesetzliche Unfallversicherung (die dein Arbeitgeber für dich zahlt) zählt nicht. Es geht um die Extras: eine Police, die dich privat absichert – beim Sport, im Haushalt, im Urlaub. Und hier der Clou: Du kannst bis zu 2.920 Euro pro Jahr (Stand: 2023, Stand aktuell checken, aber so ungefähr) für bestimmte Versicherungen absetzen. Dazu zählen auch Kranken-, Unfall- und Lebensversicherungen. Aber Achtung: Es gibt einen Topf. Du kannst nicht alles Unmögliche reinschmeißen. Die 2.920 Euro sind der Höchstbetrag für alle Sonderausgaben zusammen. Also: Wenn du schon eine Lebensversicherung hast, wird der Betrag geteilt.
Praktisches Beispiel: Der „Oje, ich bin gestürzt“-Fall
Stell dir vor, du zahlst 500 Euro im Jahr für eine tolle Unfallversicherung. Du füllst deine Steuererklärung aus und trägst diese 500 Euro ein. Wenn du im Steuerzahl-System bist, senkt das dein Einkommen um 500 Euro. Bei einem Steuersatz von zum Beispiel 30% sparst du 150 Euro. Das ist fast ein Drittel der Versicherungsprämie! Klar, es ist nicht die ganze Summe, aber 150 Euro sind 150 Euro. Dafür kannst du dir ein schönes Abendessen gönnen – und hast gleichzeitig das gute Gefühl, für den Fall der Fälle abgesichert zu sein.

Achtung, Falle! Was du nicht vergessen darfst
Jetzt kommt der kleine, aber feine Haken: Du musst die Beiträge wirklich bezahlt haben. Klingt logisch, oder? Aber viele vergessen, dass sie die Rechnung oder den Zahlungsbeleg aufheben müssen. Das Finanzamt verlangt keine Vorlage bei der Abgabe (das geht online), aber im Falle einer Prüfung will man sie sehen. Also: Ab in den Ordner mit dem Kram! Und noch etwas: Die Versicherung muss auf deinen Namen laufen. Wenn du die Police für dein Kind abschließt, kannst du sie nicht absetzen – nur als Elternteil für dich selbst. Also: Lies das Kleingedruckte, auch wenn es wehtut.
Der größte Mythos: „Ist das nicht kompliziert?“
Nein! Ehrlich. Die österreichische Steuererklärung („Arbeitnehmerveranlagung“) klingt furchtbar, aber die Formulare sind heutzutage idiotensicher. Du wirst online durchgeklickt. Da gibt es ein Feld: „Sonderausgaben“. Da tippst du den Betrag ein. Fertig. Das ist einfacher als einen Döner zu bestellen (okay, fast). Viele Leute lassen sogar ihren Steuerberater machen – aber wenn du es selbst machst, sparst du dir die Beraterkosten. Und die sind auch nicht absetzbar. Ironisch, oder?
Fazit: Mach es! Dein Geldbeutel wird es dir danken
Also, was lernen wir daraus? Eine Unfallversicherung ist nicht nur eine gute Idee, um im Krankenhaus nicht pleite zu gehen – sie ist auch ein Steuer-Geheimtipp. Du schützt dich und kassierst gleichzeitig ein bisschen Geld vom Finanzamt zurück. Klingt fast zu gut, um wahr zu sein? Ist es aber nicht. Also, beim nächsten Kaffeeplausch mit deinen Freunden, sag einfach: „Hey, wusstest du, dass meine Unfallversicherung steuerlich absetzbar ist?“ Du wirst plötzlich der coolste Steuer-Nerd am Tisch sein. Versprochen.
P.S.: Natürlich bin ich kein Steuerberater. Also, wenn du dir unsicher bist, frag einen Profi. Aber ansonsten: Los, absetzen! Und denk dran: Kein Bruch ist zu klein für einen Steuerabzug.