
Private Krankenversicherung Kosten Im Alter
Okay, lass uns mal ehrlich sein. Private Krankenversicherung (PKV) im Alter hört sich an wie eine dieser Horrorgeschichten, die man auf Partys erzählt, oder? Dir wird warm, dein Geldbeutel wird kalt, und plötzlich denkst du: „Hätte ich doch bloß auf Oma gehört.“ Aber Moment – ist das wirklich so schlimm, oder übertreiben wir alle ein bisschen? Setz dich, schnapp dir deinen Kaffee, und lass uns drüber quatschen. Ohne Panikmache. Versprochen.
Warum die Kosten plötzlich Achterbahn fahren
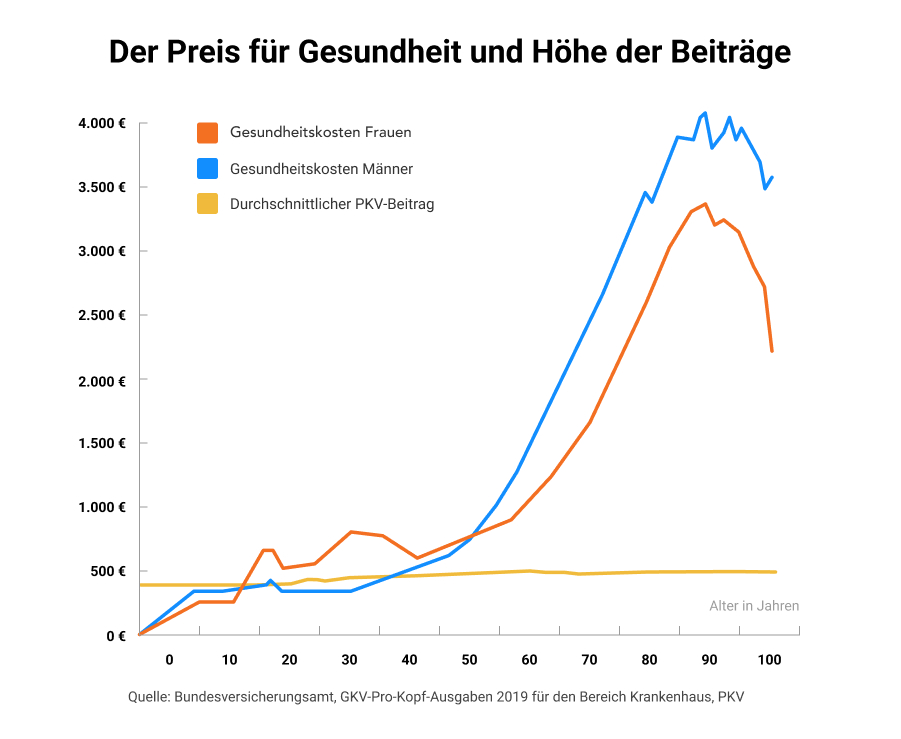
Du kennst das: Junge, gesunde Leute zahlen in der PKV wenig. Richtig günstig sogar. Aber dann wirst du älter, klüger – und leider auch teurer für die Versicherung. Deine Beiträge steigen. Nicht, weil du plötzlich Schnupfen bekommst, sondern weil du statistisch gesehen öfter zum Arzt gehst. Und die Versicherer kalkulieren kühl. Sie wollen Gewinn machen, keine Wohltätigkeitsorganisation sein. Also steigen die Beiträge. Jedes Jahr ein bisschen. Und irgendwann? Zack, schlägt die Vollbremsung zu.
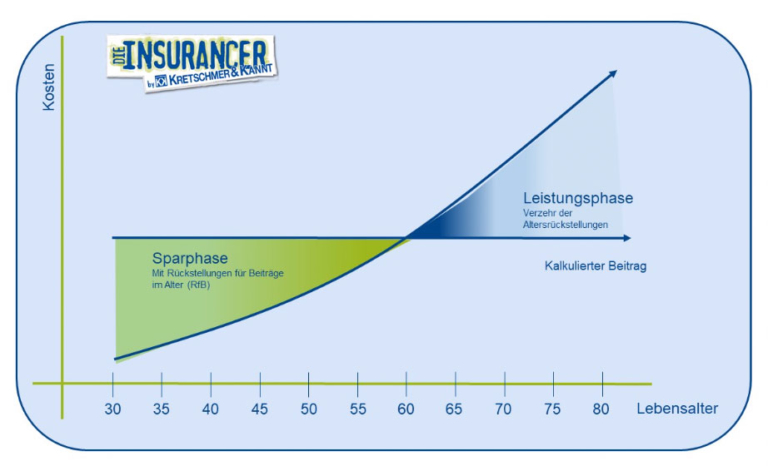
Hier kommt der Alterszuschlag ins Spiel. Das ist so eine Art versteckte Steuer, die dich mit 60 oder 65 richtig piesackt. Du zahlst dann nicht nur den normalen Tarif, sondern noch einen Extra-Aufschlag, weil deine Risiken steigen. Klingt unfair? Ist es auch. Aber es ist die Kehrseite der Medaille, wenn du jung den Luxus der PKV genossen hast.
Must Read
Das böse Wort: „Prämienexplosion“
Stell dir vor: Du bist 67, hast dir deine Hüfte im Fitnessstudio ruiniert (wer braucht schon Kniebeugen?) und gehst regelmäßig zum Kardiologen. Deine PKV schickt dir einen Brief: „Lieber Versicherter, dein Beitrag steigt um 15 Prozent.“ Autsch. Das ist keine Übertreibung – das kann passieren. Und dann denkst du: „Aber ich habe doch Rückstellungen gebildet!“ Ja, hast du. Vielleicht. Die Sache ist: Die Kalkulation der Versicherer stimmt oft nicht, wenn alle gleichzeitig alt werden. Die Langlebigkeit steigt, die Gesundheitsausgaben explodieren, und du sitzt da mit deinem Sparschwein.
Ein Beispiel: Du zahlst heute 400 Euro im Monat. Klingt okay. Mit 70 können daraus 800 Euro werden – oder mehr, wenn du Pech hast. Und dann? Dann bist du nicht mehr flexibel. Du kannst nicht einfach so zur gesetzlichen Krankenversicherung (GKV) zurückwechseln. Das ist wie eine Einbahnstraße. Einmal raus, nie wieder rein. Außer du bist unter 55 und verdienst weniger als eine bestimmte Grenze – aber wer macht das schon?
Wie du dich retten kannst (ein bisschen)
Jetzt kommt der Teil, den du eigentlich hören willst: „Was kann ich tun, damit ich nicht als Rentner auf dem Trockenen sitze?“ Gute Frage. Erstens: Anbieter wechseln klingt verlockend, aber in der PKV ist das tricky. Du musst innerhalb deines Unternehmens den Tarif wechseln. Viele bieten günstigere Standardtarife für Ältere an. Die haben weniger Luxus, aber sie sind bezahlbar. Klingt nach „Rückzug vom Highlife“ – stimmt, aber besser als gar keine Versicherung.
Zweitens: Selbstbeteiligung erhöhen. Klingt paradox? Hör zu: Wenn du einen höheren Eigenanteil wählst, drückst du deine monatliche Prämie. Dafür musst du im Krankheitsfall mehr aus eigener Tasche zahlen. Aber als Rentner hast du oft Zeit, Angebote zu vergleichen. (Und deine nächste Hüft-OP kannst du ja planen, oder?) Es ist ein Glücksspiel, aber manche gewinnen dabei.

Drittens: Den „Altersentlastungstarif“ buchen. Ja, den gibt es. Das ist eine Art Vorauszahlung fürs Alter. Du zahlst jetzt extra, damit du später weniger nachschießen musst. Klingt langweilig, ist aber clever. Wie eine Rentenversicherung für deine Krankenkasse. Nur dass du am Ende hoffentlich nicht draufzahlst.
Die bittere Wahrheit und ein kleiner Trost
Wir können uns nicht in die Tasche lügen: Private Krankenversicherung im Alter ist teuer. Sehr teuer manchmal. Aber es gibt einen Grund, warum viele trotzdem dabei bleiben: Die Leistungen sind besser als in der GKV. Du bekommst schneller Termine, Einzelzimmer im Krankenhaus, und Chefarztbehandlung. Im Ernst: Wenn du schwer krank wirst, ist die PKV Gold wert. Die Frage ist nur: Kannst du dir dieses Gold leisten?
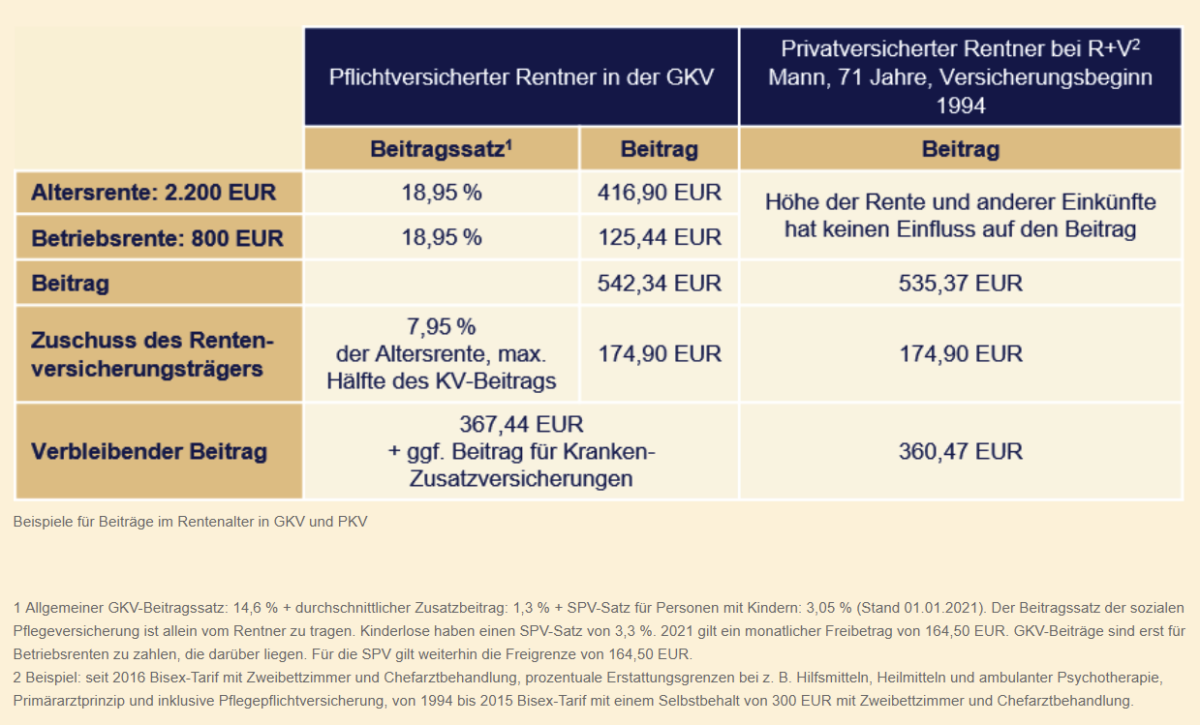
Viele Rentner unterschätzen, dass sie im Alter auch weniger Steuern zahlen – das mildert den Schmerz ein bisschen. Aber nur ein bisschen. Letzten Endes gilt: Wer jung in die PKV einsteigt, sollte nicht nur auf den günstigen Monatsbeitrag schielen. Sondern auf das Kleingedruckte. Und wer schon drin steckt, sollte spätestens mit 50 anfangen zu rechnen. Und wenn gar nichts mehr geht? Tja, dann gibt es den Basistarif, der die Kosten deckelt. Der ist aber nicht besser als die GKV. Also fast ein Rückzieher.
Also, mein Freund: Keine Panik, aber auch keine Naivität. Genieß deinen Kaffee, lies deine Police noch einmal, und leg ein bisschen Geld beiseite. Dein 70-jähriges Ich wird dir danken. Oder es wird sich totlachen – je nachdem, wie gut dein Plan war. Prost!