
Aktuelle Zinsen Für Immobilienkredite

Stell dir vor: Du sitzt mit deinem besten Freund beim Bier, und plötzlich erzählt er dir, dass er endlich das Haus von seiner Oma kaufen will. “Die Zinsen sind doch gefallen, oder?”, fragt er dich mit leuchtenden Augen. Du zuckst mit den Schultern – keine Ahnung, denkst du. Aber dann grinst er und zeigt dir sein Handy: “Guck mal, 3,8 Prozent effektiv!” Ihr stoßt an, und du fragst dich: Wann war das letzte Mal, dass ich mich so gefreut habe? Vielleicht, als die Dönerpreise mal wieder bei 7 Euro lagen? (Ironie, versteht sich.)
Genau hier sind wir heute: Aktuelle Zinsen für Immobilienkredite – ein Thema, das selbst eingefleischte Sparer zu Träumern macht. Und ja, ich rede von dir, der du gerade den dritten Kaffee trinkst und überlegst, ob sich ein Hauskredit lohnt. Die kurze Antwort: Ja, vielleicht. Aber lass uns mal gemeinsam schauen, warum.
Von 4,5 auf 3,5 Prozent – das fühlt sich an wie ein Lottogewinn
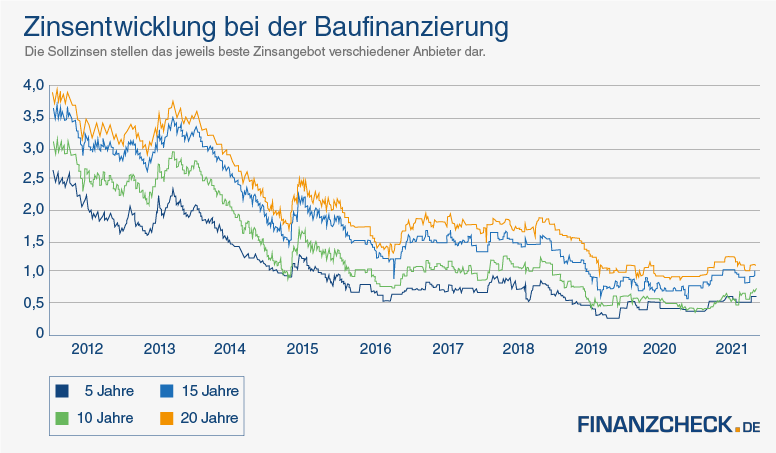
Erinnere dich an 2023: Da lagen die Zinsen bei 4,5 Prozent und höher. Ein Alptraum, oder? Jetzt, Mitte 2025, sind sie auf 3,5 bis 4,0 Prozent gesunken (je nach Bonität und Eigenkapital). Das ist kein Witz. Ein Kumpel von mir hat letzte Woche ein Angebot über 3,6 Prozent bekommen – für 15 Jahre Zinsbindung. Er hat fast geheult vor Freude. Fast, weil Männer weinen ja nicht. (Spoiler: Er hat doch.)
Warum das wichtig ist? Stell dir vor: Du brauchst 300.000 Euro für deine Traumwohnung. Bei 4,5 Prozent zahlst du monatlich etwa 1.520 Euro Zins und Tilgung. Bei 3,5 Prozent sind es nur 1.350 Euro. Das sind 170 Euro mehr im Monat für deinen Latte Macchiato und vielleicht einen neuen Gaming-Stuhl. Oder noch wichtiger: für die Tilgung!
Die EZB spielt verrückt – und wir zahlen die Zeche
“Wieso fallen die Zinsen jetzt eigentlich?”, fragst du dich. Ganz einfach: Die Europäische Zentralbank (EZB) hat die Leitzinsen gesenkt, weil die Inflation langsam einschläft. (Zitat aus der Wirtschaftspresse: “Die Tauben gewinnen gegen die Falken.” Ich dachte, Tauben picken nur Krümel, aber okay.) Das macht Kredite billiger. Aber Vorsicht: Die Banken geben das nicht immer direkt weiter. Du musst feilschen – ja, wie auf dem Basar. Ruf drei, vier Banken an. Vergleichsportale sind dein bester Freund. Und sag nicht: “Das ist mir zu peinlich.” Peinlich ist nur, zu viel zu zahlen.
Mehr als nur Zinsen: Die versteckten Kosten
Apropos: Ich muss dir was gestehen. Die Zinsen sind nicht alles. Du denkst: “3,5 Prozent, das ist geil!” Aber dann kommen die Nebenkosten – Notar, Grundbuch, Makler. In Deutschland oft 12 bis 15 Prozent des Kaufpreises. Wenn du also 400.000 Euro ausgeben willst, brauchst du schnell 60.000 Euro extra in bar. Plötzlich ist der Latte Macchiato wieder gestrichen.

Tipp: Nimm mehr Eigenkapital mit – 20 Prozent vom Kaufpreis plus Nebenkosten. Dann bekommst du auch bessere Konditionen. Die Bank denkt dann: “Der Typ hat Kohle, dem gebe ich lieber 3,4 Prozent statt 3,8.” Und du denkst: “Warum habe ich nicht schon mit 18 angefangen zu sparen?” Lektion gelernt.
Wie findest du den besten Deal? (Bitte nicht schlafen bei diesem Teil)
Also, konkret. Du gehst zu Dr. Klein, Interhyp oder Check24. Gib deine Daten ein. Zack, hast du zehn Angebote. Aber lies das Kleingedruckte: Effektivzins ist der wahre Preis – nicht der Sollzins. Der Effektivzins inkludiert Gebühren.Klingt kompliziert, ist aber wie beim Autokauf: Die Anzeige sagt 20.000 Euro, aber in der Realität zahlst du 23.000 für die Sonderausstattung.
Ein Beispiel aus meiner Bubble: Meine Nachbarin, Frau Müller, hat letzte Woche ein Angebot bekommen mit 3,7 Prozent effektiv und 10 Jahren Zinsbindung. Sie hat gefragt: “Kann ich 3,4 haben?” Die Bank sagte: “Ja, wenn Sie 15 Jahre binden.” Sie zögerte – aber ich flüsterte ihr zu: “Mach! Die Zinsen werden nicht viel tiefer fallen.” Sie hat unterschrieben. Jetzt hat sie ein besseres Gefühl als beim Gewinn von zwei Flaschen Wein im Supermarkt.
Ein Hauch Realität: Wann kaufe ich jetzt?
Die große Frage: Ist jetzt der richtige Zeitpunkt? Kurze Antwort: Es kommt darauf an. (Ich weiß, diese Antwort hasst du.) Aber hör zu: Die Zinsen sind gesunken, aber die Immobilienpreise sind nicht mitgefallen. In Städten wie München oder Berlin zahlst du immer noch 7.000 bis 10.000 Euro pro Quadratmeter. Das ist wie für einen gebrauchten Twingo ein neues Haus zu wollen – unrealistisch.
Alternative Strategie: Schau dir Randlagen an. Oder kaufe eine Wohnung, die du dann an deine Eltern vermietest. (Klingt verrückt, aber das Geld fließt in deine Tasche.) Und wenn du jetzt keinen Kredit aufnimmst, steigen die Preise vielleicht wieder – weil alle denken: “Jetzt kaufen wir, weil die Zinsen niedrig sind.” Verstehst du das Dilemma?
Fazit: Keine Panik, aber ein bisschen Neid
Letztlich sind die aktuellen Zinsen für Immobilienkredite eine Einladung – aber keine Garantie. Dein Bier-Freund hat es gemacht, Frau Müller hat es gemacht. Vielleicht bist du der Nächste? Oder du wartest noch ein Jahr, bis die Zinsen auf 3 Prozent fallen. Hinweis: Experten sagen, die Zinsen bleiben noch ne Weile auf diesem Niveau. Also nimm den Ball mit.
Ich sitz hier, trinke meinen vierten Kaffee und denke: Manchmal ist ein Schuldenberg gar nicht so schlimm, wenn du darauf ein Zuhause baust. Aber pass auf, dass du nicht im Kleingedruckten ertrinkst. Und falls du unsicher bist: Ruf mich an – ich erklär’s dir beim nächsten Bier. Solange du zahlst, natürlich.