
Wie Viele Versicherungsjahre Für Pension
Stell dir vor, du sitzt gemütlich im Café, und neben dir unterhalten sich zwei Leute angeregt über „Versicherungsjahre“. Klingt nach trockenem Bürokram, oder? Aber halt – dieses Thema ist überraschend unterhaltsam, fast wie ein Rätselspiel. Es geht um die große Frage: Wie viele Versicherungsjahre brauche ich eigentlich für meine Pension?
Die Antwort ist nicht einfach „40 Jahre“ oder so. Nein, es ist ein bisschen wie bei einer Schnitzeljagd. Jedes Jahr, das du gearbeitet und Beiträge gezahlt hast, ist ein kleiner Schatz, den du sammelst. Und das Besondere? Es gibt keine Mindestanzahl an Jahren, die du unbedingt erreichen musst, um überhaupt eine Rente zu bekommen. Klingt erst mal entspannt, oder? Aber die Spannung liegt im Detail: Je mehr Jahre du ansammelst, desto mehr Geld hast du später. Es ist wie beim Punkte sammeln – je mehr, desto besser.
Das Geheimnis der 35 Jahre
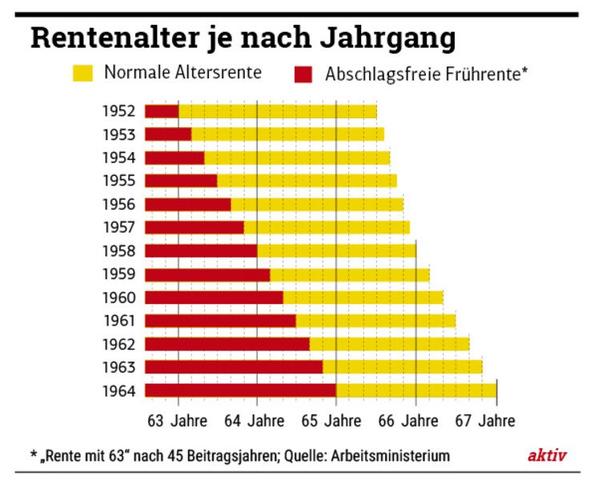
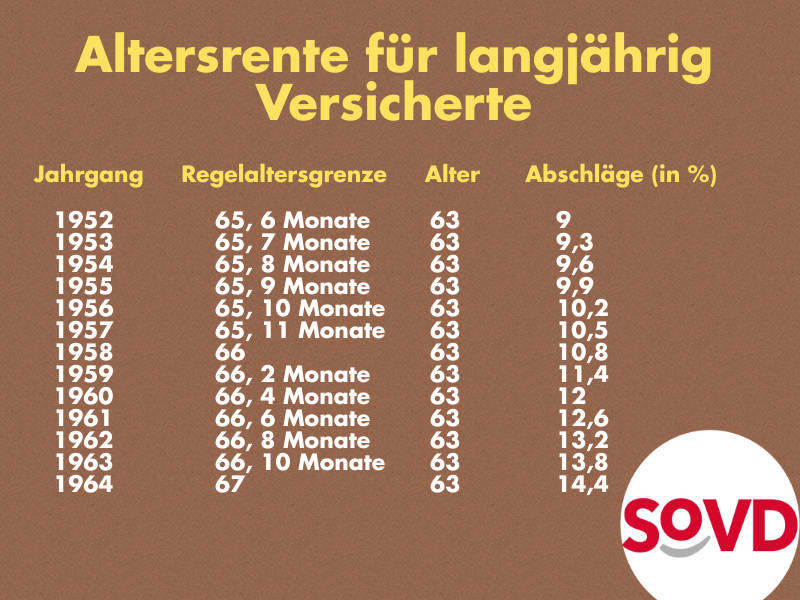
Jetzt wird es richtig spannend. Es gibt eine magische Grenze: 35 Versicherungsjahre. Hast du so viele zusammen, spricht man von einer „langen Versicherungsbiografie“. Das klingt vielleicht nicht nach einer Achterbahnfahrt, aber für deine Rente ist es ein echter Wendepunkt. Mit 35 Jahren erfüllst du bestimmte Voraussetzungen, die dir Vorteile bringen – zum Beispiel, dass du früher in Rente gehen kannst, ohne große Abschläge zu kassieren. Wie ein Bonuslevel in einem Videospiel!
Must Read
„45 Jahre sind der echte Jackpot. Dann heißt es: Rente mit 63 ohne Abzüge. Das klingt nach dem großen Gewinn.“
Aber Achtung: Nicht alle Jahre sind gleich. Krankheit, Kindererziehung oder Arbeitslosigkeit können auch als Versicherungsjahre zählen. Ja, du hast richtig gehört: Selbst wenn du mal eine Auszeit hattest, sammelst du manchmal trotzdem Punkte. Das macht das Ganze so charmant – es ist, als ob das System dir kleine „Danke“-Sticker für schwierige Zeiten gibt.
Warum das so unterhaltsam ist
Stell dir vor, du blätterst in deinem Lebenslauf und jeden Monat, in dem du gearbeitet hast, ist ein kleiner Sieg. Die Chronik deiner Versicherungsjahre ist wie eine Schatzkarte deines Lebens. Du wirst plötzlich zum Detektiv: „Habe ich damals im Studium auch Beiträge gezahlt? Zählt mein Minijob mit 450 Euro eigentlich? Und was ist mit der Zeit, als ich mich um Oma gekümmert habe?“ Plötzlich wird die Vergangenheit lebendig, und du staunst, wie viele versteckte Jahre du vielleicht übersehen hast.
Ein weiterer cooler Aspekt: Du kannst deine Jahre sogar checken. Die Deutsche Rentenversicherung schickt dir regelmäßig eine „Renteninformation“. Das ist wie ein Zwischenstand in einem Marathon – du siehst, wie weit du schon gelaufen bist. Und es gibt sogar eine Online-Abfrage, falls du es nicht abwarten kannst.
Was passiert, wenn du die Jahre nicht voll hast?
Keine Panik. Wenn du weniger als 5 Jahre (die berühmte Mindestversicherungszeit) hast, bekommst du leider gar nichts. Aber wer das schafft, hat zumindest einen Fuß in der Tür. Mit 35 Jahren öffnest du das große Tor zur „Altersrente für langjährig Versicherte“. Und mit 45 Jahren? Da stehst du auf dem roten Teppich. Es ist fast wie ein Spiel, bei dem du mit jedem Level neue Fähigkeiten freischaltest.
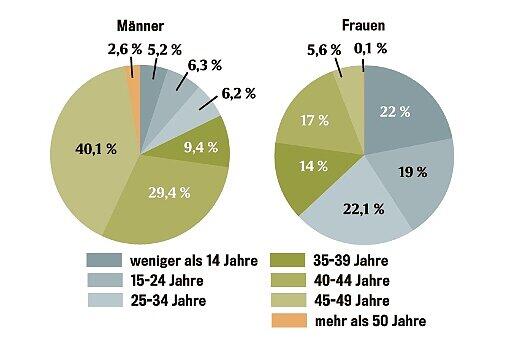
Das Spannende ist: Viele Leute gehen durchs Leben, ohne zu wissen, dass sie bereits Gold in der Tasche haben. Sie denken: „Ach, ich werde nie 45 Jahre schaffen.“ Aber vielleicht haben sie durch Freiwilligendienste oder Zeiten der Arbeitslosigkeit mehr Jahre gesammelt, als sie glauben. Wie ein verstecktes Bonbon unter der Couch – du findest es erst, wenn du suchst.
Also, worauf wartest du? Hol deine Unterlagen raus, stöbere in deinem Leben und zähl deine Jahre. Es ist billiger als Lotto – und die Gewinnchance ist viel höher. Versprochen!